|
US MARKETS NEWSLETTER
Intel s'effondre sur ses perspectives, Apple dépasse Nvidia par Trader Guy Samedi 31 octobre 2026 • Semaine 44 • Aperçu hebdomadaire La semaine a commencé avec optimisme, par une hausse régulière portée par de solides résultats trimestriels et une décision de taux de la Réserve fédérale conforme aux attentes. Jeudi et vendredi, l'ambiance a toutefois basculé. Alphabet a fortement reculé après ses résultats et Intel a connu sa pire séance boursière depuis 1974, après que le fabricant de puces a certes publié un solide 3e trimestre, mais annoncé pour le 4e trimestre un chiffre d'affaires très inférieur aux attentes des analystes. Le titre a perdu 28,58% en 1 séance et entraîné tout le secteur des puces dans sa chute, l'indice Philadelphia Semiconductor cédant 7,20%, son plus fort recul quotidien depuis début juin.
La crainte liée aux dépenses massives dans l'infrastructure d'IA, qui avait déjà touché Meta Platforms plus tôt, s'est propagée cette semaine à Amazon et est revenue de plein fouet chez Alphabet. Celui-ci a perdu 12,64% jeudi après ses résultats, sa plus forte baisse en 1 jour depuis son entrée en Bourse en 2004, soit environ $500 milliards de capitalisation partis en fumée. Au milieu de cette agitation, Apple a tenu bon et a ravi à Nvidia le titre d'entreprise cotée la plus chère du monde, avec une capitalisation de $5,03 billions contre $4,93 billions pour le géant des puces.
Les dégâts n'ont pas été partout aussi importants. Alors que Wall Street a terminé la semaine en baisse, l'AEX et le DAX ont mieux résisté, l'indice allemand clôturant même en hausse de 2,53% sur la semaine.
01 • Séance de clôture semaine 44
Intel entraîne le secteur des puces, l'Europe reste debout
Wall Street a clôturé vendredi nettement en baisse, la séance la plus lourde d'une semaine par ailleurs agitée. Le S&P 500 a perdu 1,82% pour clôturer à 7 580 points, le Dow Jones a reculé de 1,09% à 51 770 points et le Nasdaq Composite a cédé 2,86% à 25 437 points, sa plus forte baisse quotidienne depuis début juin. Le Nasdaq 100 a perdu 3,46% à 28 385 points et l'indice Philadelphia Semiconductor a pris le coup le plus rude avec une perte de 7,20% à 10 689 points. Le Russell 2000 a encore relativement le mieux résisté avec une perte de 1,66%.
Sur la semaine, le tableau est très contrasté. Le Dow Jones et l'indice Philadelphia Semiconductor ont limité les dégâts à des pertes de 0,85% et 0,84% respectivement, tandis que le Nasdaq Composite a cédé 2%, le plus faible des 8 indices que nous suivons, talonné par le Nasdaq 100 avec une perte de 1,98%. Le Russell 2000 a au contraire terminé la semaine en hausse de 1,29%. L'indice de la peur VIX a progressé de 13% rien que vendredi et a clôturé la semaine à 19,41 points.
En Europe, l'AEX et le DAX ont mieux tenu, l'AEX gagnant 0,25% sur la semaine et le DAX même 2,53%, soutenus par des résultats d'entreprises largement étrangers au secteur américain des puces.
L'agitation s'est installée progressivement. Mercredi, la Réserve fédérale, sous la présidence de Kevin Warsh, a laissé ses taux inchangés entre 3,75% et 4,00%, avec un vote partagé de 10 voix contre 2, les 2 opposants souhaitant au contraire une hausse des taux.
Après la clôture, Alphabet a annoncé une croissance du chiffre d'affaires de 103% chez Google Cloud, mais aussi un flux de trésorerie disponible profondément négatif en raison des lourdes dépenses d'investissement, après quoi le titre a perdu 12,64% jeudi. Vendredi, Intel a suivi avec des perspectives faibles pour le 4e trimestre, malgré un chiffre d'affaires trimestriel en hausse de 21% sur un an. Le titre s'est effondré de 28,58% à $65,76, sa plus forte baisse quotidienne depuis 1974, après quoi le CDS à 5 ans (couverture de défaut de crédit) de l'entreprise a lui aussi fortement augmenté.
| Cours de clôture semaine 44 |
| Indice | Clôture | Vendredi | Semaine |
| S&P 500 | 7 580 | -1,82% | -0,57% |
| Dow Jones | 51 770 | -1,09% | -0,85% |
| Nasdaq Composite LE PLUS FAIBLE | 25 437 | -2,86% | -2,00% |
| Nasdaq 100 | 28 385 | -3,46% | -1,98% |
| Philadelphia Semiconductor | 10 689 | -7,20% | -0,84% |
| Russell 2000 | 2 812 | -1,66% | +1,29% |
| AEX | 1 134,4 | -0,68% | +0,25% |
| DAX LE PLUS FORT | 25 818 | -0,85% | +2,53% |
Le point de vue de Trader Guy
Vendredi a été une journée difficile sur les marchés, surtout pour les secteurs technologiques de Wall Street. Le Nasdaq 100 a perdu plus de 1 000 points et le SOX a lui aussi pris de gros coups avec une perte de 7,2%. Cette fois, le Dow Jones et le S&P 500 n'ont pas pu échapper à la baisse non plus.
C'est un peu ce que je répète depuis longtemps. Les financements dans le secteur de l'IA restent trop élevés, et un jour il faudra les rembourser. À un moment donné, on remarque que les investisseurs commencent à avoir peur de cela. Nous l'avions d'ailleurs vu il y a environ 2 semaines, lorsque le rendement des obligations d'État est retombé de bien au-dessus de 5% à sous ce niveau. Les obligations d'État étaient alors complètement délaissées, et les investisseurs choisissaient plutôt des obligations destinées à financer la soif de liquidités des entreprises d'IA et de puces. C'est là qu'un voyant s'est allumé chez moi : comment ces entreprises vont-elles rentabiliser cet argent assez vite, et un financement à un risque aussi élevé est-il vraiment raisonnable ? À de tels moments, on voit tout de suite à quelle vitesse les investisseurs peuvent changer d'avis. À un moment donné, le basculement s'est fait dans l'autre sens, du financement de l'IA vers les obligations d'État, et c'est la raison pour laquelle le rendement a si vite recommencé à baisser. Il est aussi frappant que le rendement des obligations liées à l'IA ait fortement augmenté, chez CoreWeave jusqu'à plus de 15%.
C'est une réflexion que je partage depuis longtemps via mon journal de trader, ou surtout via mes updates, car j'avais indiqué depuis longtemps qu'il fallait faire attention à cela. Pendant cette période, je n'ai délibérément pas encore pris de gros risques, mais grâce à quelques positions qui se sont bien déroulées, nous affichons tout de même un score solide pour cette année avec nos signaux.
Malheureusement, je n'ai pas pu profiter de la baisse maximale, car trop d'incertitudes pesaient sur le marché, comme la Fed cette semaine, mais aussi des résultats que nous ne connaissions pas encore d'Alphabet, Microsoft, Amazon et Intel. S'y sont ajoutés cette semaine les chiffres d'inflation PCE, qui peuvent être importants pour la trajectoire des taux.
Début de semaine prochaine, il y a aussi pas mal de rendez-vous qui peuvent compter. Lundi, Apple et Palantir publient notamment leurs résultats trimestriels, et mardi suivent les élections de mi-mandat aux États-Unis, qui peuvent encore jeter de l'huile sur le feu, dans un sens comme dans l'autre. Cette semaine, je devrai bien réfléchir à ce qu'il est possible de faire, où et quand. Nous avançons pas à pas et essayons de limiter les risques dans une phase comme celle-ci, et nous aurons ensuite tout le temps de suivre une direction donnée, même si cela ira de nouveau vite, dans un sens comme dans l'autre. Ensuite, il y a aussi l'introduction en Bourse d'Anthropic qui se profile à l'horizon, et je suis très curieux de voir ce qui se passera à ce moment-là.
D'ici la fin de l'année, je m'attends à ce que beaucoup de choses puissent encore se produire et que nous puissions y réagir avec des positions. L'année se déroule jusqu'ici plus que bien, ce dont je suis très satisfait, tout comme les membres. C'est une année où, si l'on n'y prend garde, on peut se brûler les ailes, et nous avons su l'éviter. Cela tient surtout au calme et à la sérénité que nous dégageons, à l'usage de mon expérience des marchés financiers et à la capacité de bien maîtriser la psychologie nécessaire. C'est ainsi que nous obtenons une belle série de résultats lors d'une année boursière où beaucoup ont été malmenés.
Pour la période à venir, où beaucoup de choses nous attendent « dans les deux sens », c'est maintenant une occasion optimale de suivre pendant 2 mois via l'abonnement d'essai comment nous abordons les marchés et ce que nous pouvons faire. Inscrivez-vous tout de suite comme membre jusqu'au 1er janvier pour €29.
02 • Thèmes du marché semaine 44
4 thèmes de la semaine
La séance la plus noire d'Intel depuis 1974, un bon trimestre éclipsé par des perspectives faibles Titre en baisse de 28,58% à $65,76 • CA du T3 en hausse de 21% sur un an • perspectives du T4 bien inférieures aux attentes • spread du CDS à 5 ans en forte hausse Intel a publié pour le 3e trimestre un chiffre d'affaires de $16,51 milliards, soit une croissance de 21% sur un an, et un bénéfice par action ajusté de $0,52, supérieur aux attentes des analystes. Pourtant, le titre a perdu 28,58% vendredi à $65,76, sa plus forte baisse quotidienne depuis 1974. La cause tenait aux perspectives. Pour le 4e trimestre, Intel vise un chiffre d'affaires compris entre $15 milliards et $16 milliards, bien en dessous des $17,07 milliards attendus par les analystes. Le chiffre d'affaires des PC et de l'IA physique a reculé de 5% sur un an à $8,1 milliards, et l'entreprise a mis en garde contre une sortie nette de trésorerie cette année.
Le choc s'est propagé au reste du secteur des puces. Applied Materials et Lam Research ont toutes deux perdu environ 5%, et le CDS à 5 ans (couverture de défaut de crédit) d'Intel a augmenté de 17,5 points de base pour atteindre un niveau record de 124,75 points de base, peut-être la plus forte hausse en 1 jour depuis octobre 2022. Détail frappant : le cours de l'action n'a pas réagi aux chiffres eux-mêmes, qui étaient pourtant meilleurs que prévu, mais presque exclusivement aux perspectives pour les mois à venir. Apple détrône Nvidia comme entreprise la plus chère du monde Apple à présent à $5,03 billions de capitalisation, devant Nvidia à $4,93 billions Au milieu de toute l'agitation autour des puces et des dépenses d'IA, Apple a repris vendredi à Nvidia le titre d'entreprise cotée la plus chère du monde, pour la première fois depuis fin juillet. La capitalisation d'Apple est montée à $5,03 billions, contre $4,93 billions pour Nvidia, qui a cédé 4,22% vendredi. Apple est elle-même en hausse de 27% cette année, tandis que Nvidia a perdu plus de 10% au cours du dernier mois.
Les analystes soulignent surtout la retenue relative d'Apple dans ses propres dépenses d'infrastructure, combinée à un solide flux de trésorerie disponible, pour expliquer le calme relatif autour du titre. Cela contraste fortement avec l'agitation chez les entreprises qui investissent massivement dans des centres de données d'IA, que le marché a regardées d'un œil de plus en plus critique cette semaine. Amazon et Alphabet publient de bons chiffres, mais le flux de trésorerie disponible continue d'inquiéter Capex 2026 d'Amazon maintenu à $220 milliards • Alphabet en baisse de 12,64% jeudi, pire chute depuis son entrée en Bourse en 2004 • les hyperscalers ont dépensé ensemble plus de $200 milliards en investissements Amazon a publié jeudi un chiffre d'affaires et un bénéfice par action tous deux inférieurs aux attentes des analystes, avec un ralentissement de la croissance dans le commerce de détail et la publicité. L'entreprise a maintenu sa prévision de capex pour 2026 à $220 milliards, en annonçant que les dépenses augmenteraient encore l'an prochain. Le titre n'a clôturé vendredi que 1,41% plus bas à $240,35, après avoir perdu jusqu'à 6,3% avant l'ouverture, une réaction relativement résiliente.
Alphabet a eu beaucoup plus de mal jeudi. Malgré une croissance du chiffre d'affaires de 103% chez Google Cloud, le flux de trésorerie disponible a plongé dans le rouge, et le titre a perdu 12,64%, sa plus forte baisse en 1 jour depuis son entrée en Bourse en 2004, soit environ $500 milliards de capitalisation évaporés, la 2e plus grande destruction de valeur en 1 jour de l'histoire boursière américaine après le record de Nvidia en janvier 2025.
Selon Ipek Ozkardeskaya, stratège chez Swissquote, Amazon, Alphabet, Microsoft et Meta Platforms ont dépensé ensemble plus de $200 milliards ce trimestre, avec le risque que des coûts de financement plus élevés absorbent une part toujours plus grande de la trésorerie générée. Meta Platforms a elle-même annoncé un plan de financement par actions de près de $100 milliards. L'Europe échappe au malaise américain DAX en hausse de 2,53% sur la semaine • AEX en hausse de 0,25% • Nasdaq Composite en baisse de 2% Alors que les valeurs technologiques et de puces américaines ont tiré les grands indices vers le bas, les Bourses européennes ont remarquablement bien résisté. Le DAX a clôturé la semaine en hausse de 2,53%, le plus fort des indices que nous suivons, et l'AEX, avec une hausse de 0,25%, a même réussi à maintenir une 7e semaine consécutive de gains ou de stabilité quasi totale. Les deux indices sont ainsi restés largement à l'abri de l'agitation autour des dépenses américaines d'IA.
Ce schéma souligne à quel point l'agitation actuelle est concentrée. Ce n'est pas l'économie au sens large qui est en question, mais précisément la confiance dans le rendement des milliards qu'une poignée de géants technologiques américains injectent dans l'infrastructure d'IA. Tant que cette confiance s'érode, il est logique que les investisseurs réagissent le plus fort là où l'exposition à ces noms est la plus grande, c'est-à-dire surtout au Nasdaq et au SOX. 03 • Actualité des entreprises
Ce qui a encore retenu l'attention
Meta Platforms a annoncé cette semaine un important plan de financement par actions, jusqu'à $97,5 milliards, destiné à continuer de financer ses propres centres de données d'IA sans alourdir davantage le bilan par de la dette. Cela s'inscrit dans un schéma plus large où les grandes entreprises technologiques deviennent toujours plus créatives pour financer leurs dépenses d'investissement, ce que les investisseurs ont commencé à examiner plus sévèrement cette semaine.
Anthropic, le créateur de Claude et désormais l'un des plus grands noms de l'IA générative, a fait savoir qu'il préparait une introduction en Bourse. Aucun dossier officiel n'a encore été déposé, mais l'annonce souligne la rapidité avec laquelle le secteur de l'IA se dirige vers les marchés publics, alors même que les actions liées à l'IA déjà cotées ont subi une forte pression cette semaine.
Sur le marché des matières premières, le mouvement des métaux précieux a été frappant. L'or a perdu 3,61% vendredi à $3 885,19 et l'argent même 6,2% à $49,1, une forte correction. Une combinaison de prises de bénéfices et d'une position un peu plus ferme de la Réserve fédérale après la réunion de cette semaine est avancée comme principale explication.
Abonnement d'essai • Guy Systeem Trading
À essayer maintenant pour €29 • JUSQU'AU 1er JANVIER
Vous recevez des plans de trading, des signaux concrets par SMS et par e-mail, l'accès au 'Dynamische Aandelen Portefeuille' (portefeuille dynamique d'actions) et à la 'ETF strategie' (stratégie ETF).
Chaque matin 2 updates et accès à notre forum privé réservé aux membres.
Abonnement d'essai maintenant jusqu'au 1er janvier pour €29
Nos chiffres parlent d'eux-mêmes. Voici l'aperçu mensuel des signaux envoyés par Guy Systeem Trading depuis novembre 2025.
| Mois | Résultat |
| Novembre 2025 | +€3 801 |
| Décembre 2025 | +€1 204 |
| Janvier 2026 | +€151 |
| Février 2026 | +€3 202 |
| Mars 2026 | +€2 197 |
| Avril 2026 | -€940 |
| Mai 2026 | +€1 268 |
| Juin 2026 | +€601 |
| Juillet 2026 | +€837 |
| Août 2026 | +€931 |
| Septembre 2026 | +€896 |
| Octobre 2026 (situation intermédiaire au 30/10) | +€1 506 |
| Total (novembre 2025 à octobre 2026) | +€15 654 |
Somme des 12 derniers mois : résultat de €15 654, avec 11 des 12 mois (92%) dans le vert. Novembre 2025 a été l'exception avec +€3 801, avril 2026 a été le mois le plus difficile avec -€940.
Les performances passées ne constituent aucune garantie pour l'avenir. Chiffres mis à jour jusqu'au 30 octobre 2026 inclus, la situation intermédiaire d'octobre, la plus récente disponible.
Abonnement d'essai • Polleke Trading
À essayer maintenant pour €39 • JUSQU'AU 1er JANVIER
Chaque matin, vous recevez un e-mail prêt à l'emploi avant l'ouverture des marchés, avec des niveaux d'entrée et de sortie concrets, des objectifs de cours et des niveaux de stop loss de Paul (Polleke), au moins 2 vlogs vidéo par semaine, des updates quotidiennes et des signaux par e-mail, surtout axés sur l'AEX et le DAX et avec des turbos ou des boosters.
Abonnement d'essai maintenant jusqu'au 1er janvier pour €39
Convient aux débutants grâce à sa structure simple, et aux traders expérimentés comme plan de trading à part entière en complément de Guy Systeem Trading.
04 • Analyse technique
5 graphiques, les dégâts dans les puces en images
Un aperçu de 5 graphiques que nous analysons brièvement sur le plan technique. Les indices technologiques en particulier ont subi une forte baisse lors des 2 dernières séances. Le marché semble se positionner avant les élections de mi-mandat de mardi prochain. Tout indique que nous allons vers une semaine extrêmement volatile la semaine prochaine.
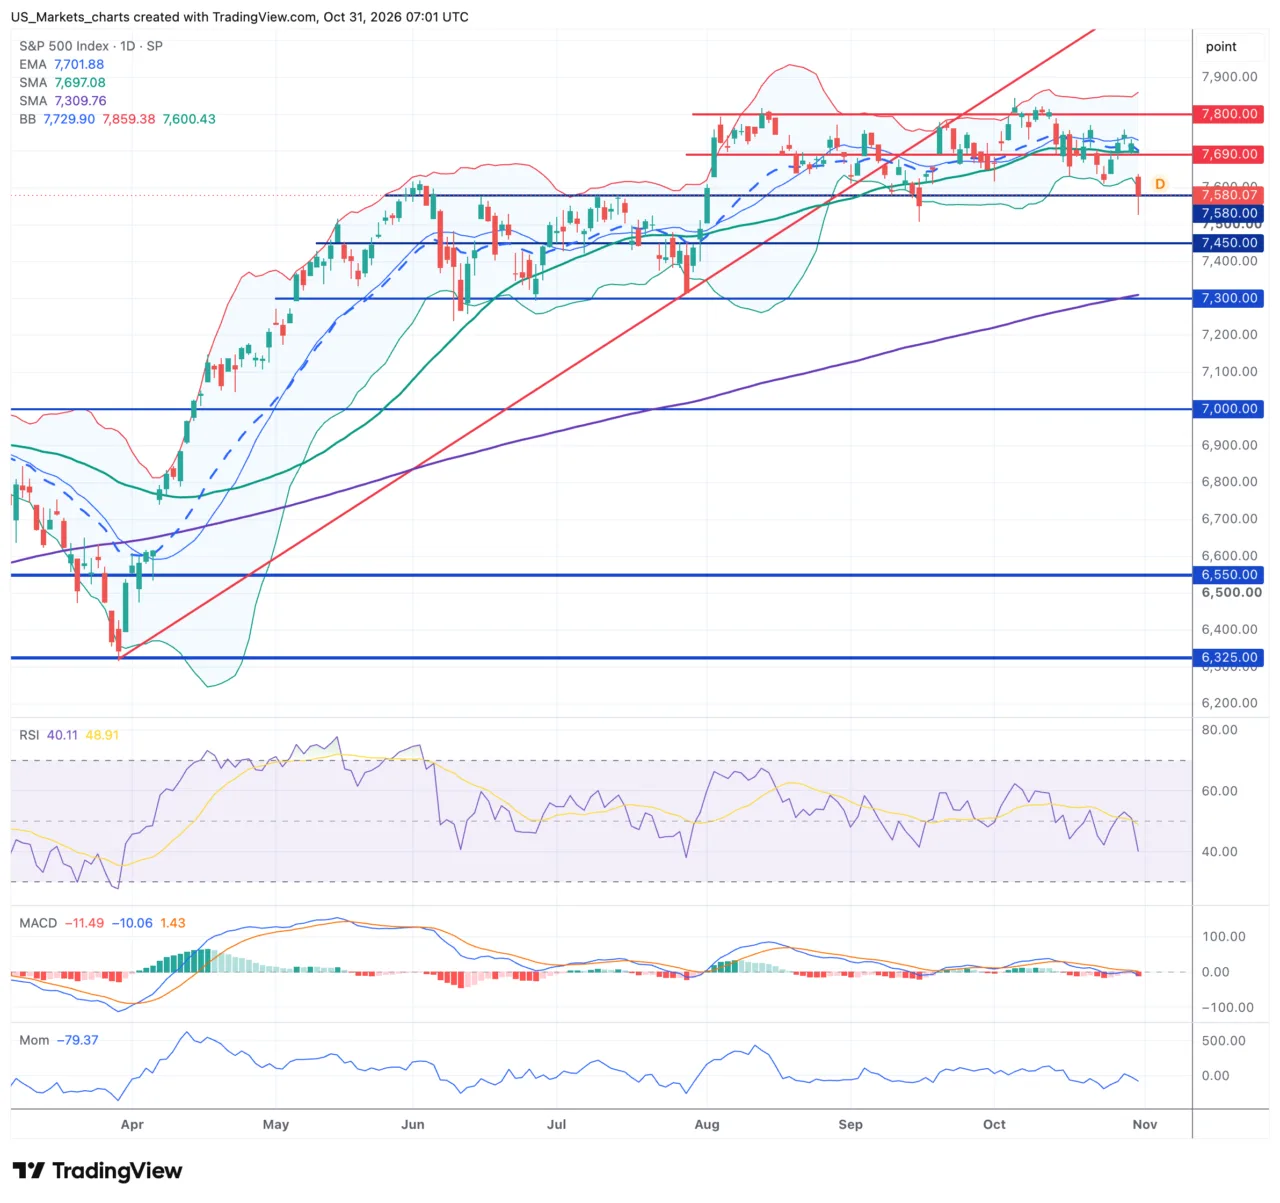
S&P 500 SPX 7 580 • support mis à l'épreuve, ligne de tendance cassée
Cliquez sur le graphique pour l'afficher en taille réelle.
Le S&P 500 a clôturé la semaine nettement en baisse à 7 580 points, un recul de 1,82% vendredi et de 0,57% sur la semaine, exactement sur la ligne de support à 7 580. La ligne de tendance haussière depuis avril avait déjà été cassée, et l'indice a immédiatement traversé l'ancien support à 7 690, devenu résistance. Le prochain support peut maintenant être attendu à 7 450. L'EMA-20 se situe à 7 702, le SMA-50 à 7 697, tous deux juste au-dessus du cours, tandis que le SMA-200 à 7 310 maintient encore la tendance de long terme.
En bref- La ligne de tendance haussière depuis avril a déjà été cassée.
- Le cours passe sous l'EMA-20 et le SMA-50, le tableau est nettement affaibli.
- Le cours reste largement au-dessus du SMA-200, la tendance de long terme est toujours positive.
- Le RSI descend vers 40, le MACD et le momentum pointent tous deux vers le bas.
Après des mois de calme relatif, les bandes de Bollinger se sont brusquement élargies vers le bas vendredi, signe que la volatilité a bondi d'un coup après que le cours a touché la bande inférieure, généralement un signal qu'une baisse va trop vite à court terme et appelle une pause. Le schéma de la ligne de tendance cassée est confirmé, puisque le cours a clôturé en dessous avec une lourde bougie rouge.
La tendance de fond reste haussière tant que le SMA-200 à 7 310 tient, mais pour les prochaines séances, un nouveau test du support à 7 450 paraît le plus probable. Une clôture sous ce niveau approfondirait la correction, tandis qu'un rebond rapide au-dessus de 7 690 pourrait effacer les dégâts de cette semaine.
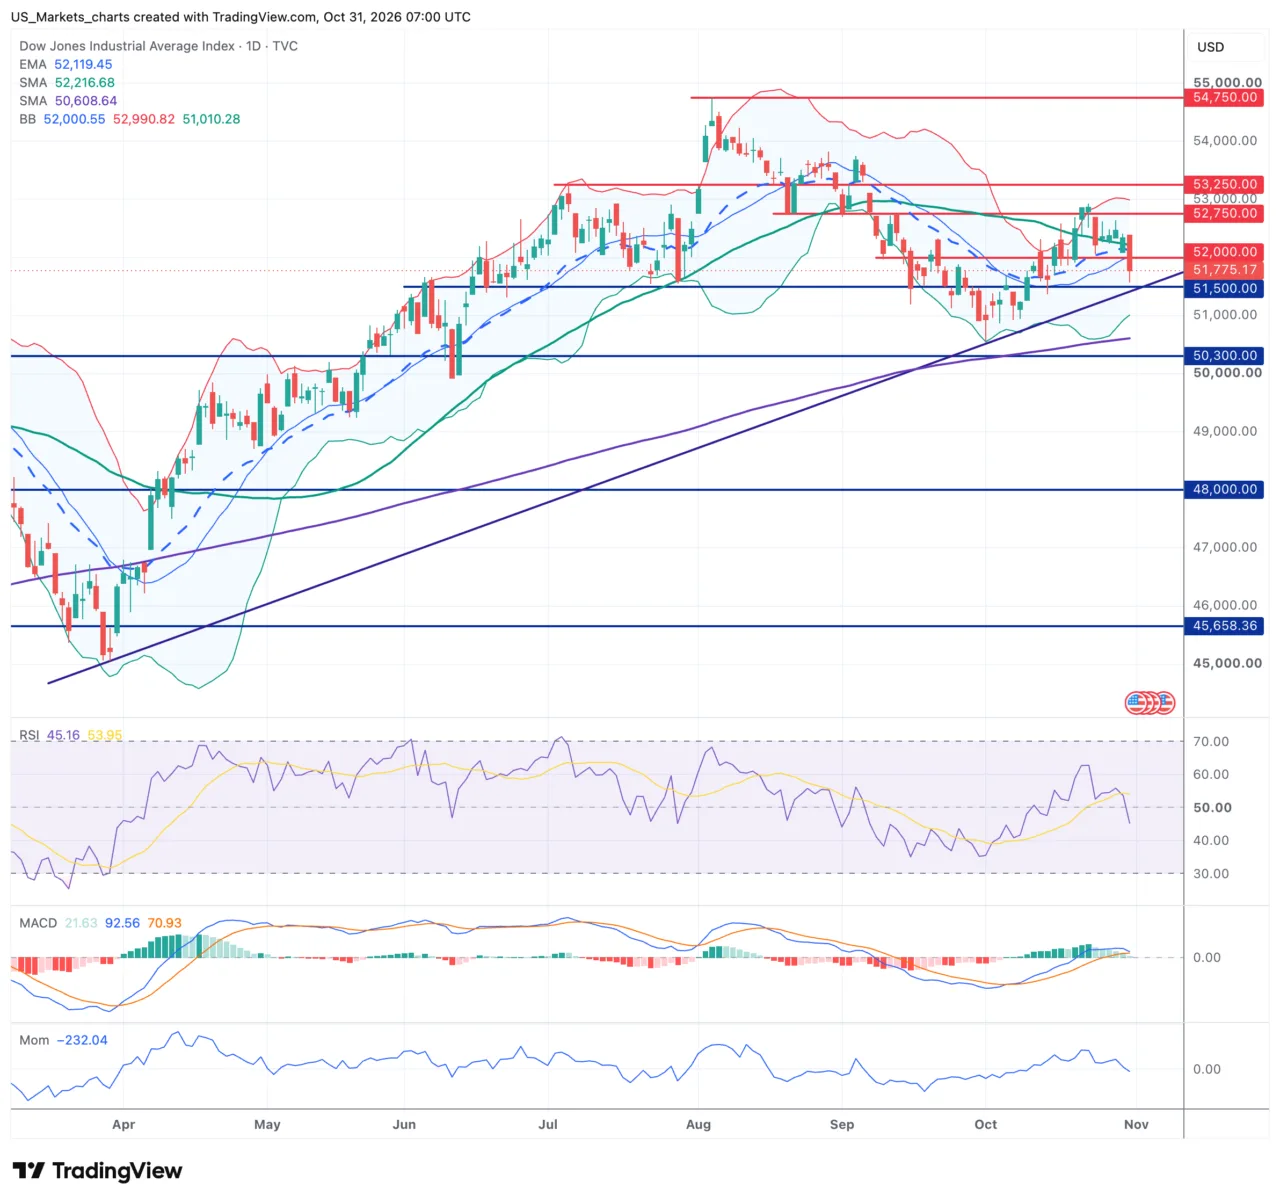
Dow Jones DJI 51 770 • le support à 51 500 tient encore
Cliquez sur le graphique pour l'afficher en taille réelle.
Le Dow Jones a clôturé la semaine à 51 770 points, en baisse de 1,09% vendredi mais de seulement 0,85% sur la semaine, la plus faible perte hebdomadaire des indices de Wall Street. L'EMA-20 à 52 119 et le SMA-50 à 52 217 se situent juste au-dessus du cours, le SMA-200 à 50 609 reste très en dessous. Le support à 51 500 a de nouveau tenu cette semaine.
En bref- Le cours reste largement au-dessus du SMA-200, la tendance de fond reste nettement haussière.
- Le support à 51 500 a de nouveau tenu cette semaine.
- Le cours est repassé vendredi sous l'EMA-20 et le SMA-50.
- Le Dow a été le plus stable des indices de Wall Street cette semaine.
Les bandes de Bollinger sont restées relativement étroites cette semaine, signe que le Dow a réagi bien moins violemment à l'agitation que les indices à forte composante technologique, même si la bande s'est aussi un peu élargie vers le bas vendredi. La fourchette de trading entre 51 500 et 52 750 reste intacte, une cassure n'est pas encore visible.
Pour les prochaines séances, un nouveau test de la résistance à 52 750 paraît le plus probable, tant que le support à 51 500 tient. Une clôture sous ce niveau casserait la fourchette vers le bas et mettrait le support à 50 300 en vue.
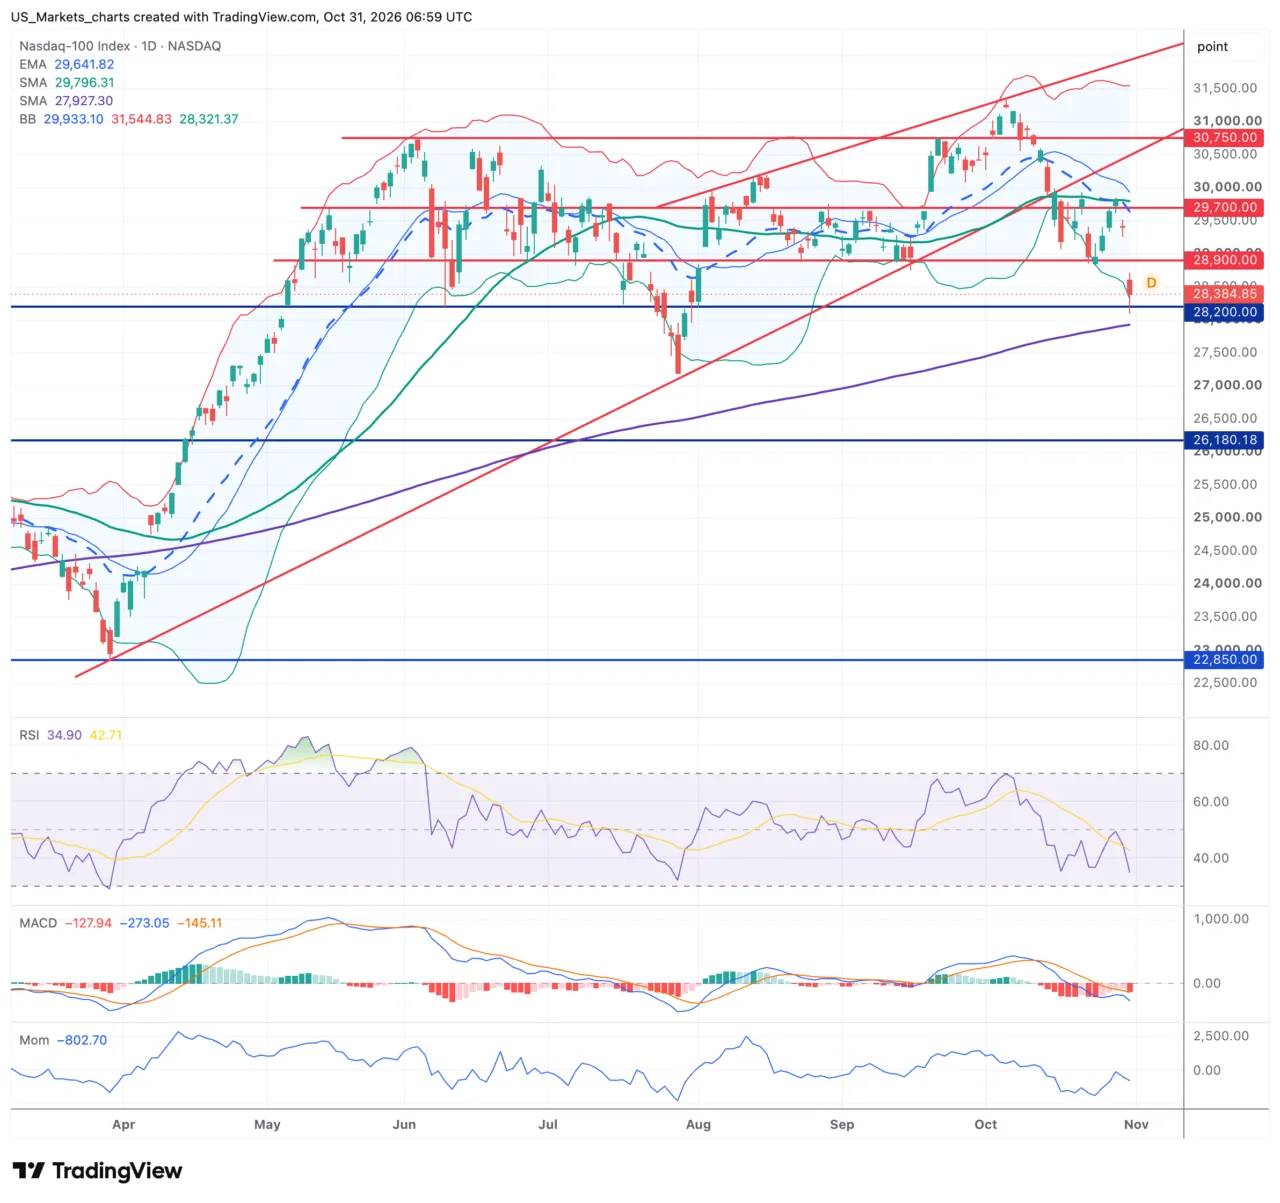
Nasdaq 100 NDX 28 385 • support à 28 200 en vue après la cassure de la ligne de tendance
Cliquez sur le graphique pour l'afficher en taille réelle.
Le Nasdaq 100 a clôturé la semaine à 28 385 points, un recul de 3,46% vendredi et de 1,98% sur la semaine, la plus forte baisse hebdomadaire parmi les 5 indices commentés aujourd'hui. La ligne de tendance haussière depuis avril a été cassée cette semaine et l'indice est passé sous l'ancien support à 29 700, qui devient résistance. L'EMA-20 à 29 642 et le SMA-50 à 29 796 se situent bien au-dessus du cours, le SMA-200 à 27 927 maintient tout juste la tendance de long terme.
En bref- La ligne de tendance haussière depuis avril a été cassée, et la cassure est confirmée.
- Le cours est sous l'EMA-20 et le SMA-50, le tableau est fortement affaibli.
- Le cours reste juste au-dessus du SMA-200, la tendance de long terme tient tout juste.
- Le RSI vers 35, proche de la survente, le MACD et le momentum faiblissent.
Les bandes de Bollinger se sont fortement élargies vers le bas jeudi et vendredi, le signal de volatilité le plus net des 5 graphiques cette semaine, après qu'Alphabet et Intel ont frappé le plus durement le Nasdaq 100, à forte composante technologique. Le statut de la cassure de la ligne de tendance est confirmé, un creux n'est pas encore en vue.
Pour les prochaines séances, un nouveau test du support à 28 200 paraît le plus probable. Une clôture en dessous ouvre la voie vers 26 180, tandis qu'un rebond rapide au-dessus de 29 700 pourrait effacer l'affaiblissement de cette semaine.
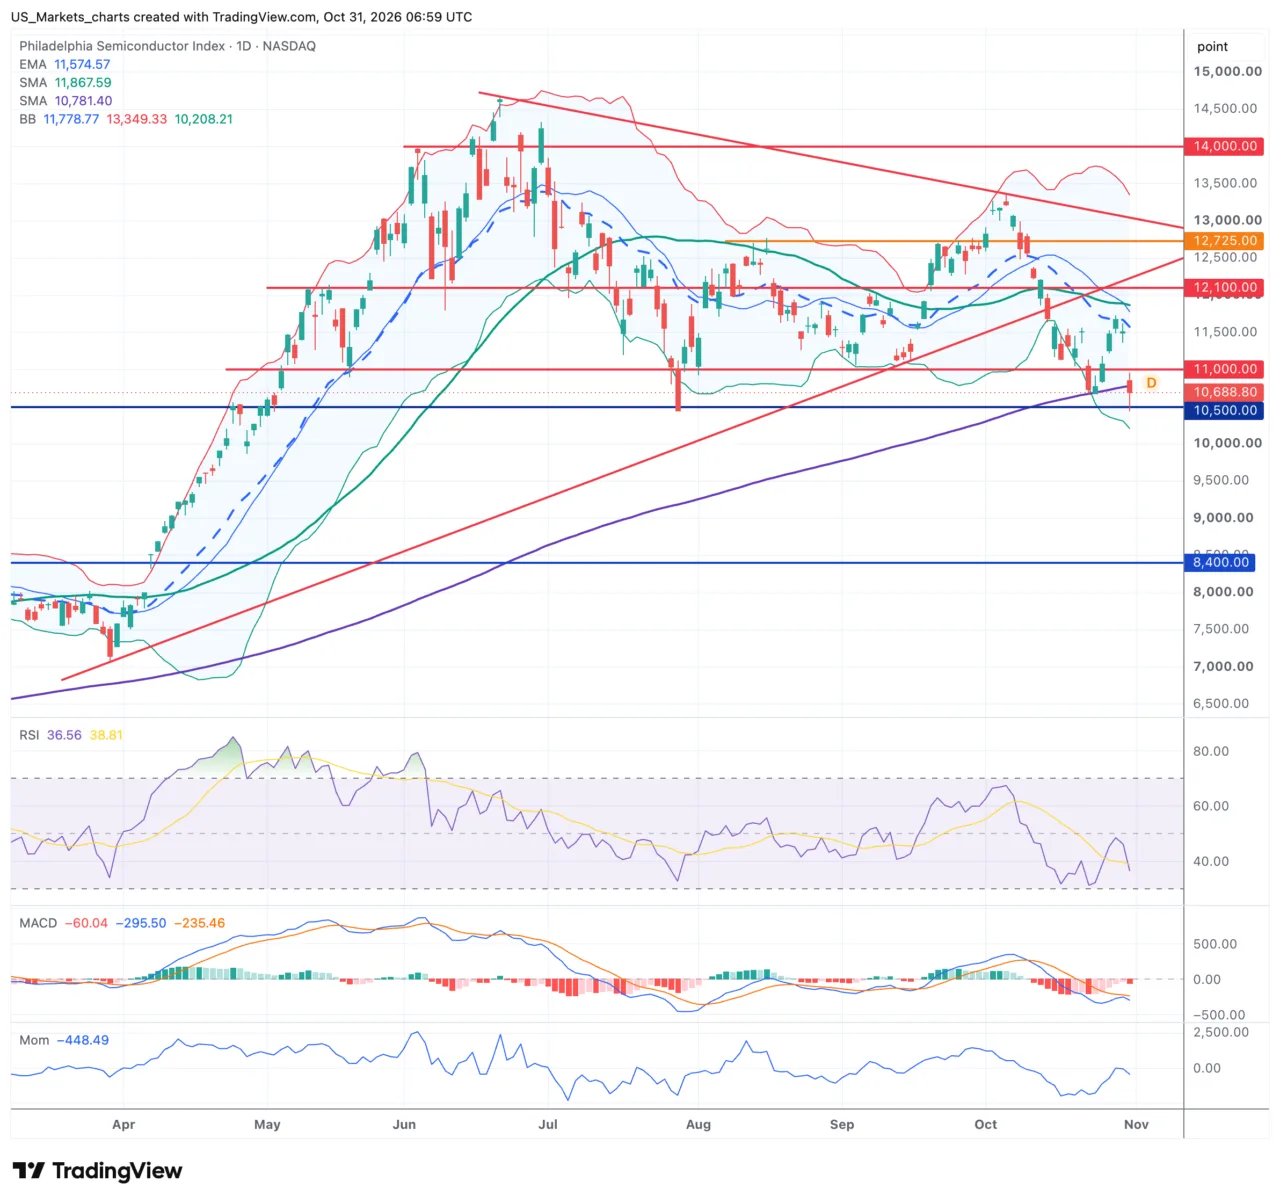
Indice des semi-conducteurs SOX 10 689 • support à 10 500
Cliquez sur le graphique pour l'afficher en taille réelle.
L'indice Philadelphia Semiconductor a clôturé vendredi à 10 689 points, un recul de 7,20% le jour du choc Intel, de 0,84% sur la semaine et de plus de 15% sur le mois. Le cours a nettement traversé le support à 11 000, qui avait servi plusieurs fois de support et de résistance plus tôt cette année et est maintenant devenu résistance. L'EMA-20 à 11 575 et le SMA-50 à 11 868 se situent bien au-dessus du cours, le SMA-200 à 10 781 a entre-temps lui aussi été cassé.
En bref- Intel a entraîné tout le secteur des puces, l'indice a perdu 7,20% vendredi.
- Le cours passe nettement sous l'EMA-20 et le SMA-50 et maintenant aussi sous le SMA-200.
- Le cours reste proche du SMA-200, la tendance de long terme est sous pression.
- Le RSI descend vers 37, le MACD et le momentum pointent tous deux vers le bas.
Les bandes de Bollinger se sont largement ouvertes vendredi après des semaines de largeur relativement faible, le signal de volatilité le plus net des 5 graphiques, précisément le jour où Intel a provoqué la pire séance boursière depuis 1974. La cassure du support à 11 000 est confirmée.
Pour les prochaines séances, un test du support à 10 500 paraît le plus probable, juste en dessous du cours actuel. Une clôture en dessous approfondirait les dégâts sous le SMA-200, tandis qu'un rebond rapide au-dessus de 11 000 calmerait la panique de vendredi.
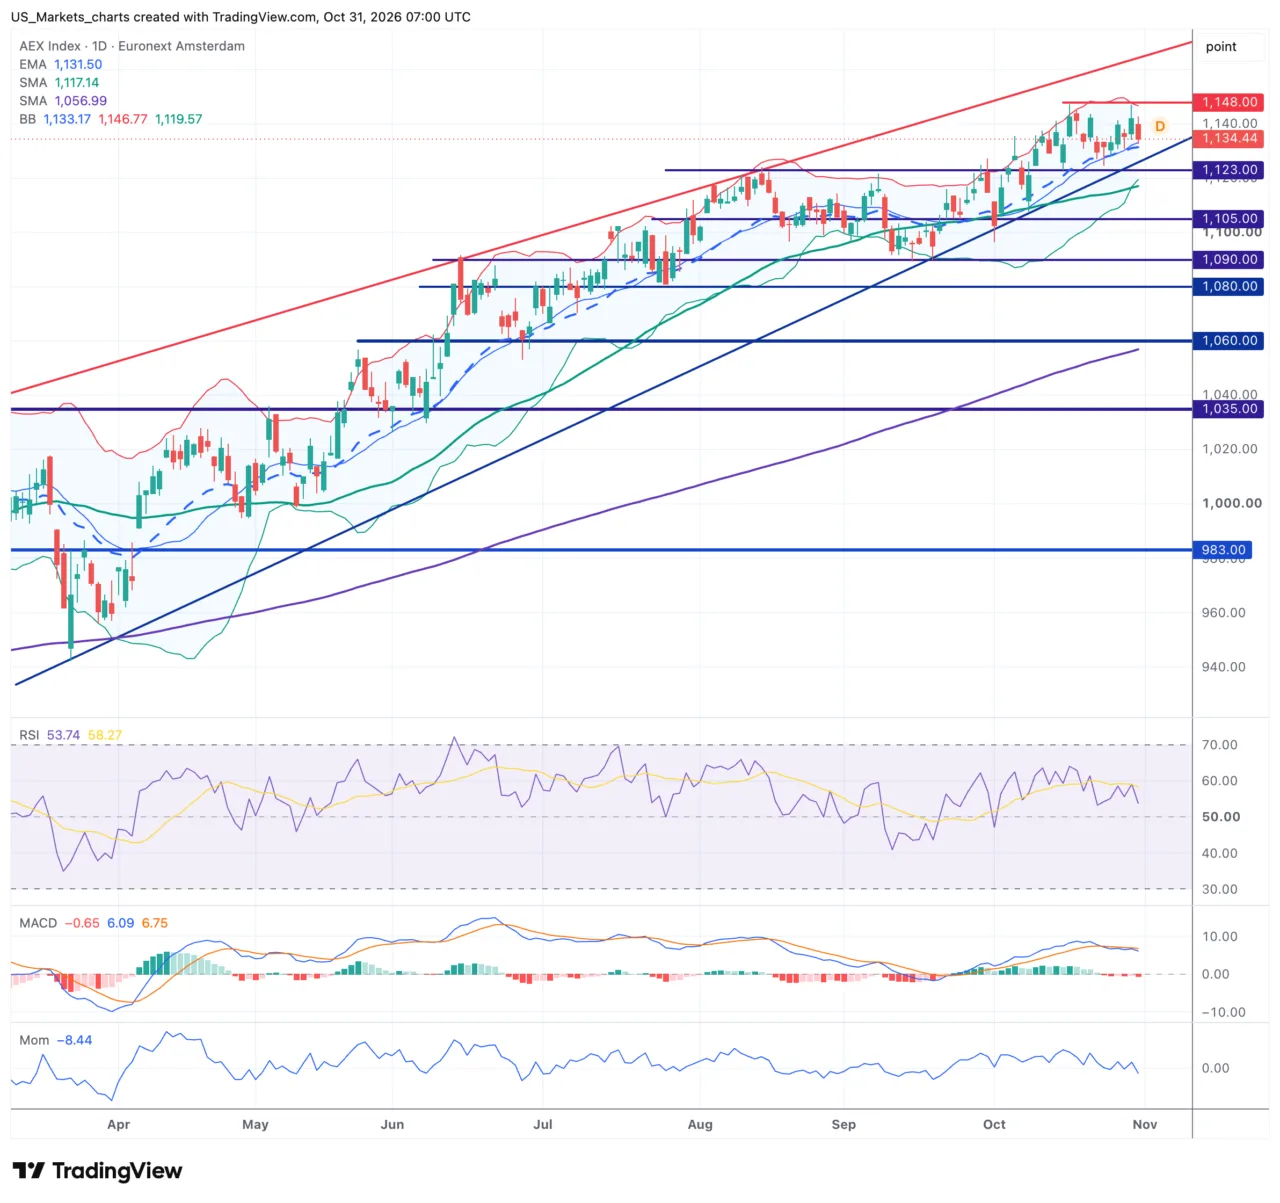
« Ce n'est que lorsque la marée se retire que l'on découvre qui nageait nu. » Warren Buffett AEX AEX 1 134,4 • résistance à 1 148 encore à portée
Cliquez sur le graphique pour l'afficher en taille réelle.
L'AEX a clôturé la semaine à 1 134,4 points, en baisse de 0,68% vendredi mais en hausse de 0,25% sur la semaine, la 7e semaine consécutive de gains ou de stabilité quasi totale. L'indice teste la résistance à 1 148, son plus haut niveau historique. L'EMA-20 à 1 131 et le SMA-50 à 1 117 se situent sous le cours, le SMA-200 à 1 057 souligne la solide tendance haussière.
En bref- Le cours reste largement au-dessus des 3 moyennes, la tendance reste clairement haussière.
- L'AEX a bien résisté cette semaine face à l'agitation américaine.
- La résistance à 1 148 tient encore de justesse pour l'instant.
- Le RSI reste autour de 54, un niveau sain et neutre, sans surchauffe.
Les bandes de Bollinger restent les plus étroites pour l'AEX parmi les 5 graphiques, signe du calme relatif avec lequel l'indice a laissé passer la volatilité américaine cette semaine. Le canal haussier depuis le printemps reste intact, statut en formation vers une possible cassure au-dessus de 1 148.
Pour les prochaines séances, un nouveau test de la résistance à 1 148 paraît le plus probable. Une clôture au-dessus rendrait de nouveaux records possibles, tandis qu'un repli sous l'EMA-20 à 1 131 pourrait être le premier avertissement sérieux. 05 • Psychologie du marché
Un bon trimestre, et pourtant la pire journée depuis 1974
Qu'Intel ait chuté de 28,6% vendredi malgré un chiffre d'affaires et des bénéfices supérieurs aux attentes en dit peu sur le trimestre lui-même et beaucoup sur la façon dont les investisseurs pèsent l'information. C'est aussi quelque chose que j'écris souvent : le marché réagit plus fortement à un changement dans l'attente pour demain qu'aux faits d'aujourd'hui, car le cerveau est surtout réglé sur ce qui change, pas sur ce qui est déjà connu. Un très bon trimestre a ainsi été éclipsé en quelques heures par un regard décevant sur le suivant.
Ces moments de choc coïncident souvent avec une accumulation de faits allant tous dans le même sens, après quoi les vrais dégâts surviennent lorsque les positions sont réduites en même temps. Les études sur le comportement des investisseurs après des surprises négatives montrent un tableau similaire : la première réaction est généralement plus violente que ne le justifie l'information sous-jacente, et une partie en est souvent annulée les jours suivants.
D'après mon expérience de coach qui, en plus de l'analyse technique, a aussi beaucoup appris sur la psychologie du marché, une journée comme celle-ci est avant tout un test du respect de ses propres règles. La question n'est pas de savoir si le secteur des puces baissera encore la semaine prochaine, mais surtout de savoir comment vous gérez la suite. 06 • La semaine en chiffres
Rendement à 4,93%, les métaux précieux font volte-face
Le rendement américain à 10 ans a clôturé la semaine à 4,93%, et celui à 30 ans à 5,31%, tous deux en nette baisse par rapport au plus haut des dernières semaines, mais ils restent élevés par rapport à il y a quelques mois. Cela tient aussi au ton un peu plus ferme de la Réserve fédérale sous la présidence de Kevin Warsh.
Le pétrole Brent s'échangeait autour de $113 le baril. Les métaux précieux ont pris un gros coup vendredi, l'or perdant 3,6% à $3 885 l'once troy et l'argent même 6,2% à $49,1, une correction importante après la forte période des derniers mois. Le Bitcoin a suivi l'aversion au risque du marché au sens large, avec une perte vendredi à environ $77 350. 07 • Perspectives semaine 45
Élections de mi-mandat et nombreux résultats trimestriels
Après une semaine dominée par Intel et les inquiétudes sur le flux de trésorerie des grandes entreprises technologiques, la semaine 45 tourne surtout autour des élections américaines de mi-mandat de mardi 3 novembre et d'une nouvelle vague, un peu plus petite, de résultats trimestriels. Apple, Palantir, AMD, Qualcomm, Uber, ARM, McDonald's et Novo Nordisk publient notamment cette semaine.
Sur le plan macroéconomique, la semaine s'ouvre lundi avec l'indice PMI manufacturier ISM, suivi des élections de mi-mandat mardi, du rapport ADP sur l'emploi mercredi, de la décision de taux de la Banque d'Angleterre jeudi et, en point d'orgue vendredi, du rapport américain sur l'emploi d'octobre, traditionnellement l'un des chiffres les plus suivis du mois.
Après le choc de cette semaine dans le secteur des puces, le marché regardera surtout d'autres entreprises de semi-conducteurs publiant leurs résultats ainsi que le rapport sur l'emploi de vendredi, qui confirmera ou au contraire adoucira le ton plus ferme de la Réserve fédérale.
Avec le rendement à 10 ans proche de 5%, l'issue des élections de mardi reste aussi un facteur à surveiller pour la trajectoire budgétaire des prochaines années.
Agenda macro • Semaine 45 (du 2 novembre au 8 novembre 2026)
Lundi 2/11 PMI manufacturier ISM États-Unis, résultats Apple
Mardi 3/11 Élections américaines de mi-mandat
Mercredi 4/11 Rapport ADP sur l'emploi États-Unis, indication pour vendredi
Jeudi 5/11 Décision de taux de la Banque d'Angleterre • PMI des services ISM États-Unis
Vendredi 6/11 Rapport américain sur l'emploi d'octobre
Avertissement sur les risques. Investir comporte des risques, vous pouvez perdre tout ou partie de votre mise. Cette newsletter est uniquement informative et ne constitue pas un conseil en investissement individuel.
Avertissement sur les risques : les turbos et les boosters sont des instruments complexes et comportent, en raison de l'effet de levier, un risque élevé de pertes rapidement croissantes. 7 investisseurs particuliers sur 10 perdent de l'argent en négociant des turbos. Il est important que vous compreniez bien le fonctionnement des turbos et que vous vérifiiez si vous pouvez vous permettre le risque élevé de perte.
Toutes les informations de cette newsletter ont été vérifiées au mieux, mais certaines parties sont générées à l'aide de l'IA, de sorte que quelques erreurs peuvent subsister. Sources : Investing.com, TradingView, Yahoo Finance, MarketWatch, TheStreet.com et les données de cours propres d'USMarkets.nl.
US Markets • USMarkets.nl © 2026 USMarkets.nl • Trader Guy • Uniquement informatif • Pas de conseil en investissement USMarkets.nl | TraderShop |
|