|
US MARKETS NEWSLETTER
Intel bricht wegen des Ausblicks ein, Apple überholt Nvidia von Trader Guy Samstag, 31. Oktober 2026 • Woche 44 • Wochenüberblick Die Woche begann hoffnungsvoll, mit einem stetigen Anstieg dank starker Quartalszahlen und einer Zinsentscheidung der Federal Reserve, die genau wie erwartet ausfiel. Am Donnerstag und Freitag kippte die Stimmung jedoch. Alphabet verlor nach den Zahlen deutlich und Intel erlebte seinen schlechtesten Börsentag seit 1974, nachdem der Chiphersteller zwar ein starkes 3. Quartal meldete, für das 4. Quartal aber einen Umsatz in Aussicht stellte, der weit unter den Erwartungen der Analysten lag. Die Aktie verlor in 1 Sitzung 28,58% und riss den gesamten Chipsektor mit, wobei der Philadelphia Semiconductor Index 7,20% abgab, der schärfste Tagesverlust seit Anfang Juni.
Die Sorge vor den hohen Ausgaben für KI-Infrastruktur, die zuvor schon Meta Platforms getroffen hatte, sprang in dieser Woche auf Amazon über und kehrte bei Alphabet mit voller Wucht zurück. Letzteres verlor am Donnerstag nach den Zahlen 12,64%, der größte 1 Tagesverlust der Aktie seit dem Börsengang 2004 und rund $500 Milliarden an verdampftem Börsenwert. Inmitten dieser Unruhe hielt sich Apple und übernahm von Nvidia den Titel des wertvollsten börsennotierten Unternehmens der Welt, mit einem Börsenwert von $5,03 Billionen gegenüber $4,93 Billionen für den Chipriesen.
Nicht überall war der Schaden gleich groß. Während die Wall Street die Woche per Saldo mit Verlust beendete, hielten sich der AEX und der DAX besser, wobei der deutsche Index auf Wochensicht sogar 2,53% höher schloss.
01 • Handelsschluss Woche 44
Intel zieht den Chipsektor mit, Europa bleibt oben
Die Wall Street schloss am Freitag deutlich tiefer, die schwerste Sitzung einer ansonsten wechselhaften Woche. Der S&P 500 verlor 1,82% und schloss bei 7.580 Punkten, der Dow Jones fiel um 1,09% auf 51.770 Punkte und der Nasdaq Composite gab 2,86% auf 25.437 Punkte ab, der größte Tagesverlust seit Anfang Juni. Der Nasdaq 100 verlor 3,46% auf 28.385 Punkte und der Philadelphia Semiconductor Index bekam mit einem Minus von 7,20% auf 10.689 Punkte den härtesten Schlag ab. Der Russell 2000 schnitt mit einem Minus von 1,66% relativ noch am besten ab.
Auf Wochensicht ist das Bild stark geteilt. Der Dow Jones und der Philadelphia Semiconductor Index begrenzten den Schaden auf Verluste von 0,85% beziehungsweise 0,84%, während der Nasdaq Composite 2% abgab, der schwächste der 8 Indizes, die wir verfolgen, dicht gefolgt vom Nasdaq 100 mit 1,98% Verlust. Der Russell 2000 schloss die Woche dagegen mit einem Plus von 1,29% ab. Das Angstbarometer VIX stieg allein am Freitag um 13% und beendete die Woche bei 19,41 Punkten.
In Europa hielten sich der AEX und der DAX besser, wobei der AEX auf Wochensicht 0,25% höher und der DAX sogar 2,53% höher notierte, gestützt durch Unternehmenszahlen, die größtenteils am amerikanischen Chipsektor vorbeigingen.
Die Unruhe baute sich allmählich auf. Am Mittwoch ließ die Federal Reserve unter Vorsitz von Kevin Warsh den Zins unverändert zwischen 3,75% und 4,00%, bei einer geteilten Abstimmung von 10 zu 2, wobei die 2 Gegenstimmen sogar eine Zinserhöhung wollten.
Nach dem Schlussgong meldete Alphabet zwar ein Umsatzwachstum von 103% bei Google Cloud, aber auch einen freien Cashflow, der wegen der hohen Investitionsausgaben tief ins Minus rutschte, woraufhin die Aktie am Donnerstag 12,64% verlor. Am Freitag folgte Intel mit einem schwachen Ausblick für das 4. Quartal, trotz eines Quartalsumsatzes, der im Jahresvergleich um 21% wuchs. Die Aktie stürzte um 28,58% auf $65,76 ab, der schwerste Tagesverlust für Intel seit 1974, woraufhin auch die Kreditausfallversicherung (CDS) des Unternehmens über 5 Jahre deutlich anstieg.
| Schlussstände Woche 44 |
| Index | Schluss | Freitag | Woche |
| S&P 500 | 7.580 | -1,82% | -0,57% |
| Dow Jones | 51.770 | -1,09% | -0,85% |
| Nasdaq Composite SCHWÄCHSTER | 25.437 | -2,86% | -2,00% |
| Nasdaq 100 | 28.385 | -3,46% | -1,98% |
| Philadelphia Semiconductor | 10.689 | -7,20% | -0,84% |
| Russell 2000 | 2.812 | -1,66% | +1,29% |
| AEX | 1.134,4 | -0,68% | +0,25% |
| DAX STÄRKSTER | 25.818 | -0,85% | +2,53% |
Die Sicht von Trader Guy
Der Freitag war ein heftiger Tag an den Börsen, vor allem bei den Technologiesektoren an der Wall Street. Der Nasdaq 100 verlor mehr als 1.000 Punkte und der SOX bekam mit einem Minus von 7,2% ebenfalls kräftig etwas ab. Diesmal konnten sich auch der Dow Jones und der S&P 500 dem Rückgang nicht entziehen.
Es ist ein bisschen das, was ich schon länger sage. Die Finanzierungen im KI-Sektor bleiben zu hoch, und irgendwann muss das zurückgezahlt werden. Irgendwann merkt man, dass Anleger davor Angst bekommen. Das sahen wir eigentlich schon vor etwa 2 Wochen, als die Rendite von Staatsanleihen von weit über 5% unter diese Marke zurückging. Staatsanleihen wurden damals komplett ignoriert, und Anleger entschieden sich stattdessen für Anleihen, die den Geldhunger der KI- und Chipunternehmen finanzieren sollten. Da ging bei mir ein Lämpchen an: Wie wollen diese Unternehmen das Geld eigentlich schnell genug wieder verdienen, und ist eine Finanzierung mit so einem hohen Risiko überhaupt verantwortbar? In solchen Momenten sehen wir sofort, wie schnell Anleger ihre Meinung ändern können. Irgendwann wurde der Wechsel in die umgekehrte Richtung gemacht, von der Finanzierung der KI hin zu Staatsanleihen, und das war dann auch der Grund, warum die Rendite so schnell wieder zu sinken begann. Auffällig war dabei auch, dass die Rendite von KI-Anleihen kräftig anstieg, bei CoreWeave sogar bis über 15%.
Es ist ein Gedankengang, den ich schon länger über mein Tradertagebuch teile, oder vor allem über meine Updates, denn ich hatte schon lange gesagt, dass wir hier aufpassen müssen. In dieser Phase habe ich bewusst noch keine großen Risiken genommen, aber durch einige Positionen, die gut ausgingen, stehen wir mit unseren Signalen dennoch bei einem soliden Ergebnis für dieses Jahr.
Leider konnte ich den maximalen Rückgang nicht mitnehmen, weil zu viele Unsicherheiten über dem Markt lagen, wie die Fed in dieser Woche, aber auch Zahlen, die wir noch nicht kannten, von Alphabet, Microsoft, Amazon und Intel. Hinzu kamen in dieser Woche noch die PCE-Inflationszahlen, die für den Zinspfad wichtig sein können.
Anfang nächster Woche steht ebenfalls einiges auf der Agenda, das wichtig sein kann. Am Montag legen unter anderem Apple und Palantir Quartalszahlen vor, und am Dienstag folgen die Zwischenwahlen in den USA, die ebenfalls noch Öl ins Feuer gießen können, in welche Richtung auch immer. In der kommenden Woche werde ich sehr genau abwägen müssen, was, wo und wann etwas getan werden kann. Wir arbeiten Schritt für Schritt und versuchen, die Risiken in einer Phase wie dieser zu begrenzen, und danach haben wir noch genug Zeit, mit einer bestimmten Richtung mitzugehen, auch wenn es wieder schnell gehen wird, in welche Richtung auch immer. Danach wartet außerdem der Börsengang von Anthropic am Horizont, und ich bin sehr gespannt, was rund um diesen Zeitpunkt passieren wird.
Bis zum Jahresende erwarte ich, dass noch allerlei passieren kann und wir darauf mit Positionen reagieren können. Das Jahr verläuft bisher mehr als gut, womit ich selbst und die Mitglieder sehr zufrieden sind. Es ist ein Jahr, in dem man, wenn man nicht aufpasst, böse auflaufen kann, und das konnten wir vermeiden. Das liegt vor allem an der Ruhe und Gelassenheit, die wir ausstrahlen, an der Nutzung meiner Erfahrung an den Finanzmärkten und an der Fähigkeit, die dafür nötige Psychologie gut im Zaum zu halten. So kommen wir zu einer schönen Reihe von Ergebnissen in einem Börsenjahr, in dem viele ordentlich durch die Mangel gedreht wurden.
Für die kommende Zeit, in der noch einiges „in beide Richtungen“ auf uns zukommt, scheint mir jetzt eine optimale Gelegenheit zu sein, 2 Monate über das Probeabonnement mitzuverfolgen, wie wir die Märkte angehen und was wir tun können. Melde dich gleich als Mitglied an, bis zum 1. Januar für €29.
02 • Marktthemen Woche 44
4 Themen der Woche
Intels schwärzeste Sitzung seit 1974, starkes Quartal vom schwachen Ausblick überdeckt Aktie 28,58% tiefer auf $65,76 • Umsatz im Q3 21% höher als im Vorjahr • Ausblick für Q4 deutlich unter den Erwartungen • CDS-Spread über 5 Jahre sprang kräftig nach oben Intel meldete für das 3. Quartal einen Umsatz von $16,51 Milliarden, ein Wachstum von 21% im Jahresvergleich, und einen bereinigten Gewinn je Aktie von $0,52, über den Erwartungen der Analysten. Dennoch verlor die Aktie am Freitag 28,58% auf $65,76, der schwerste Tagesverlust seit 1974. Die Ursache lag im Ausblick. Für das 4. Quartal peilt Intel einen Umsatz zwischen $15 Milliarden und $16 Milliarden an, weit unter den $17,07 Milliarden, die Analysten erwartet hatten. Der Umsatz aus PCs und physischer KI sank im Jahresvergleich um 5% auf $8,1 Milliarden, und das Unternehmen warnte vor einem Nettoabfluss von Barmitteln in diesem Jahr.
Der Schock griff auf den Rest des Chipsektors über. Applied Materials und Lam Research verloren beide rund 5%, und die Kreditausfallversicherung (CDS) von Intel über 5 Jahre stieg um 17,5 Basispunkte auf ein Rekordniveau von 124,75 Basispunkten, möglicherweise der größte 1 Tagesanstieg seit Oktober 2022. Auffällig dabei: Der Aktienkurs reagierte nicht auf die Zahlen selbst, die ja besser ausfielen, sondern fast ausschließlich auf den Ausblick für die kommenden Monate. Apple entthront Nvidia als wertvollstes Unternehmen der Welt Apple jetzt mit $5,03 Billionen Börsenwert vor Nvidia mit $4,93 Billionen Inmitten der ganzen Unruhe um Chips und KI-Ausgaben übernahm Apple am Freitag von Nvidia den Titel des wertvollsten börsennotierten Unternehmens der Welt, zum ersten Mal seit Ende Juli. Der Börsenwert von Apple stieg auf $5,03 Billionen, gegenüber $4,93 Billionen für Nvidia, das am Freitag 4,22% abgab. Apple selbst steht in diesem Jahr 27% höher, während Nvidia im vergangenen Monat gut 10% verlor.
Analysten verweisen vor allem auf die relative Zurückhaltung von Apple bei den eigenen Infrastrukturausgaben, in Kombination mit einem soliden freien Cashflow, als Erklärung für die relative Ruhe um die Aktie. Das steht im krassen Gegensatz zur Unruhe bei den Unternehmen, die kräftig in KI-Rechenzentren investieren und die der Markt in dieser Woche zunehmend kritischer betrachtete. Amazon und Alphabet mit guten Zahlen, aber der freie Cashflow beschäftigt weiter die Gemüter Amazon Capex 2026 bleibt bei $220 Milliarden • Alphabet am Donnerstag 12,64% tiefer, stärkster Absturz seit Börsengang 2004 • Hyperscaler geben zusammen mehr als $200 Milliarden für Investitionen aus Amazon meldete am Donnerstag Umsatz und Gewinn je Aktie, die beide unter den Erwartungen der Analysten blieben, mit einem sich abschwächenden Wachstum im Einzelhandel und im Werbegeschäft. Das Unternehmen hielt die Capex-Prognose für 2026 bei $220 Milliarden aufrecht, mit der Ankündigung, dass die Ausgaben im kommenden Jahr weiter steigen werden. Die Aktie schloss am Freitag dennoch nur 1,41% tiefer bei $240,35, nachdem sie vorbörslich zeitweise bis zu 6,3% nachgegeben hatte, eine relativ widerstandsfähige Reaktion.
Alphabet hatte es am Donnerstag viel schwerer. Trotz eines Umsatzwachstums von 103% bei Google Cloud rutschte der freie Cashflow tief ins Minus, und die Aktie verlor 12,64%, der größte 1 Tagesverlust seit dem Börsengang 2004 und rund $500 Milliarden an verdampftem Börsenwert, die 2. größte 1 Tagesvernichtung von Wert in der amerikanischen Börsengeschichte nach dem Rekord von Nvidia im Januar 2025.
Laut Ipek Ozkardeskaya, Strategin bei Swissquote, gaben Amazon, Alphabet, Microsoft und Meta Platforms in diesem Quartal zusammen bereits mehr als $200 Milliarden aus, mit dem Risiko, dass höhere Finanzierungskosten einen immer größeren Teil des erwirtschafteten Cashflows aufzehren. Meta Platforms kündigte selbst einen Finanzierungsplan über Aktien von knapp $100 Milliarden an. Europa entgeht der amerikanischen Malaise DAX auf Wochensicht 2,53% höher • AEX 0,25% höher • Nasdaq Composite dagegen 2% tiefer Während amerikanische Technologie- und Chipwerte die breiten Indizes nach unten zogen, hielten sich die europäischen Börsen auffallend gut. Der DAX schloss die Woche 2,53% höher, der stärkste der Indizes, die wir verfolgen, und der AEX schaffte mit einem Plus von 0,25% sogar eine 7. Woche in Folge mit Gewinn oder nahezu unveränderter Notierung. Beide Indizes blieben damit größtenteils vom Beschuss der Unruhe um die amerikanischen KI-Ausgaben verschont.
Das Muster unterstreicht, wie konzentriert die aktuelle Unruhe ist. Nicht die breitere Wirtschaft steht zur Diskussion, sondern gezielt das Vertrauen in die Renditen der Milliarden, die eine Handvoll amerikanischer Techriesen in KI-Infrastruktur stecken. Solange dieses Vertrauen bröckelt, liegt es nahe, dass Anleger dort am stärksten reagieren, wo die Belastung durch diese Namen am größten ist, und das ist vor allem beim Nasdaq und beim SOX der Fall. 03 • Unternehmensnachrichten
Was sonst noch auffiel
Meta Platforms kündigte in dieser Woche einen umfangreichen Finanzierungsplan über Aktien an, bis zu $97,5 Milliarden, gedacht, um die eigenen KI-Rechenzentren weiter zu bezahlen, ohne die Bilanz zusätzlich mit Schulden zu belasten. Das passt in ein breiteres Muster, in dem die großen Technologieunternehmen bei der Finanzierung ihrer Investitionsausgaben immer kreativer werden, was Anleger in dieser Woche kritischer zu betrachten begannen.
Anthropic, der Entwickler von Claude und inzwischen einer der größeren Namen in der generativen KI, gab bekannt, dass es den Schritt an die Börse vorbereitet. Ein offizieller Antrag ist noch nicht eingereicht, aber die Ankündigung unterstreicht, wie schnell sich der KI-Sektor in Richtung der öffentlichen Märkte bewegt, selbst während die bestehenden KI-nahen Aktien in dieser Woche stark unter Druck standen.
Am Rohstoffmarkt war die Bewegung bei den Edelmetallen auffällig. Gold verlor am Freitag 3,61% auf $3.885,19 und Silber sogar 6,2% auf $49,1, eine kräftige Korrektur. Eine Kombination aus Gewinnmitnahmen und einer etwas härteren Haltung der Federal Reserve nach der Sitzung dieser Woche wird als wichtigste Erklärung genannt.
Probeabonnement • Guy Systeem Trading
Jetzt testen für €29 • BIS 1. JANUAR
Du erhältst Tradingpläne, konkrete Signale per SMS und E-Mail, Zugang zum 'Dynamische Aandelen Portefeuille' (Dynamisches Aktienportfolio) und zur 'ETF strategie' (ETF-Strategie).
Jeden Morgen 2 Updates und Zugang zu unserem geschlossenen Mitgliederforum.
Jetzt Probeabonnement bis 1. Januar für €29
Unsere Zahlen sprechen für sich. Hier die Monatsübersicht der Signale, die Guy Systeem Trading seit November 2025 verschickt hat.
| Monat | Ergebnis |
| November 2025 | +€3.801 |
| Dezember 2025 | +€1.204 |
| Januar 2026 | +€151 |
| Februar 2026 | +€3.202 |
| März 2026 | +€2.197 |
| April 2026 | -€940 |
| Mai 2026 | +€1.268 |
| Juni 2026 | +€601 |
| Juli 2026 | +€837 |
| August 2026 | +€931 |
| September 2026 | +€896 |
| Oktober 2026 (Zwischenstand bis 30.10.) | +€1.506 |
| Gesamt (November 2025 bis Oktober 2026) | +€15.654 |
Summe der vergangenen 12 Monate: €15.654 Ergebnis, mit 11 von 12 Monaten (92%) im Plus. November 2025 war mit +€3.801 der Ausreißer, April 2026 war mit -€940 der schwierigste Monat.
Ergebnisse aus der Vergangenheit bieten keine Garantie für die Zukunft. Zahlen aktualisiert bis einschließlich 30. Oktober 2026, der Zwischenstand von Oktober, der aktuellste verfügbare Stand.
Probeabonnement • Polleke Trading
Jetzt testen für €39 • BIS 1. JANUAR
Jeden Morgen erhältst du eine fertige E-Mail vor Börsenbeginn mit konkreten Niveaus für Einstieg und Ausstieg, Kurszielen und Stoppkursen von Paul (Polleke), mindestens 2 Videoblogs pro Woche, tägliche Updates und Signale per E-Mail, vor allem auf den AEX und den DAX ausgerichtet und mit Turbos oder Boostern.
Jetzt Probeabonnement bis 1. Januar für €39
Geeignet für Einsteiger dank des einfachen Aufbaus und für erfahrene Trader als vollwertiger Tradingplan neben Guy Systeem Trading.
04 • Technische Analyse
5 Charts, der Chipschaden im Bild
Ein Überblick über 5 Charts, die wir kurz auf technischer Basis analysieren. Vor allem die Technologieindizes mussten in den vergangenen 2 Sitzungen einen schweren Rückgang hinnehmen. Der Markt scheint sich für die Zwischenwahlen am kommenden Dienstag zu positionieren. Alles deutet darauf hin, dass wir nächste Woche eine enorm volatile Woche bekommen.
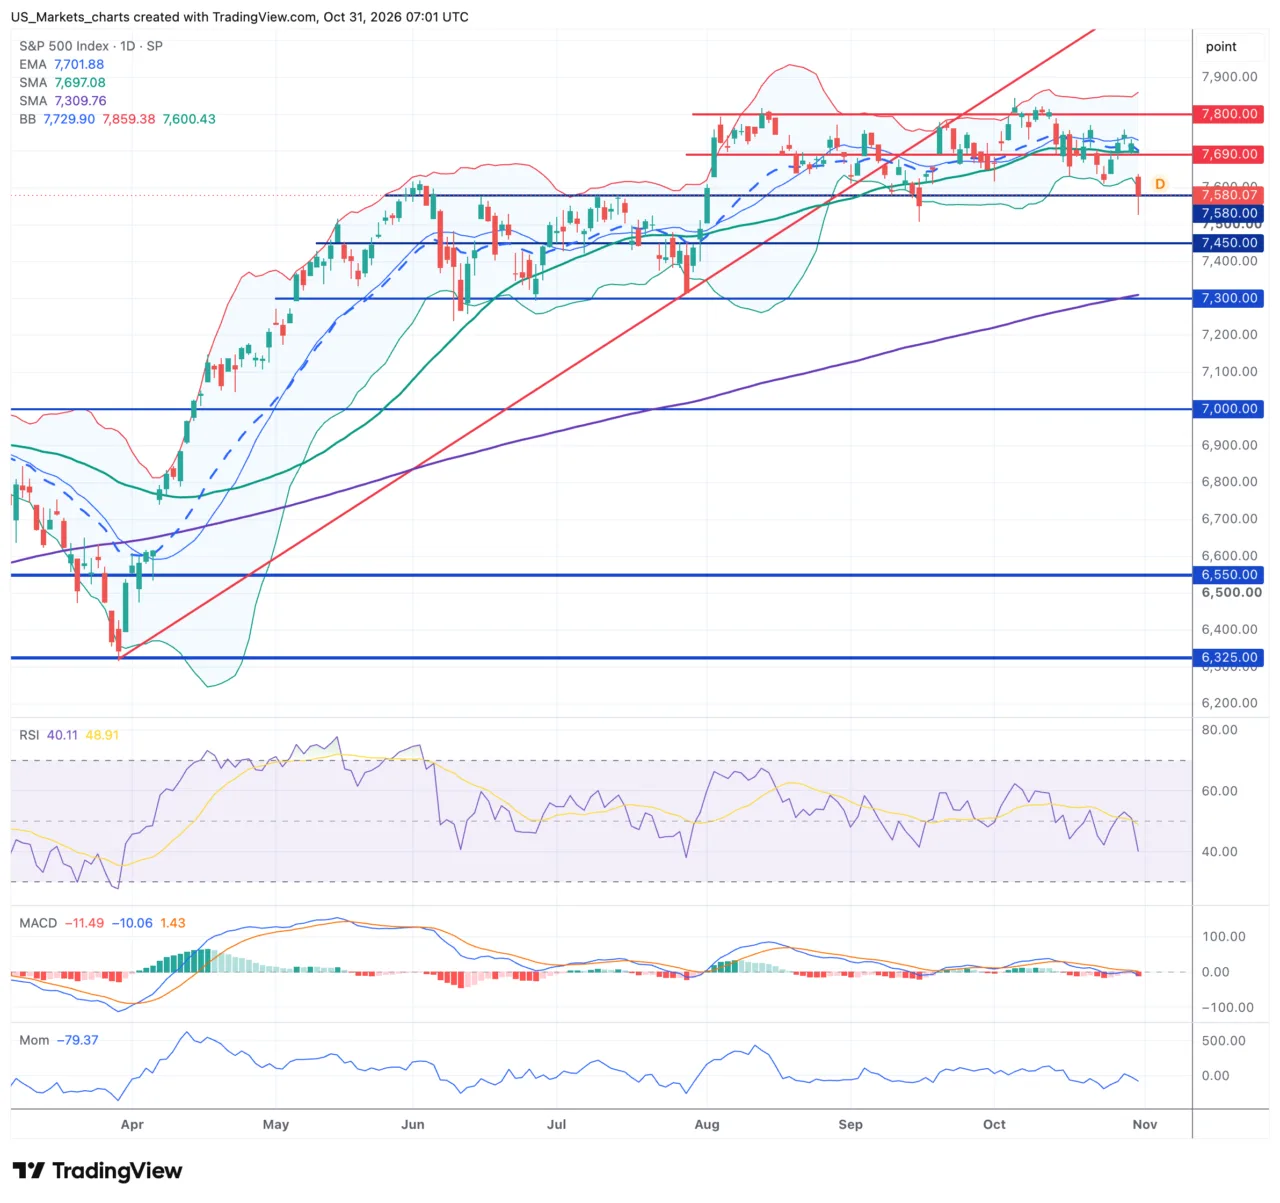
S&P 500 SPX 7.580 • Unterstützung auf dem Prüfstand, Trendlinie durchbrochen
Klicke auf den Chart, um ihn in voller Größe zu sehen.
Der S&P 500 schloss die Woche deutlich tiefer bei 7.580 Punkten, ein Minus von 1,82% am Freitag und 0,57% auf Wochensicht, genau auf der Unterstützungslinie bei 7.580. Die steigende Trendlinie seit April wurde bereits durchbrochen, und der Index fiel sofort durch die frühere Unterstützung bei 7.690, die nun zum Widerstand geworden ist. Die nächste Unterstützung ist jetzt bei 7.450 zu erwarten. Der EMA-20 steht bei 7.702, der SMA-50 bei 7.697, beide knapp über dem Kurs, während der SMA-200 bei 7.310 den längerfristigen Trend noch aufrecht hält.
Kurz zusammengefasst- Die steigende Trendlinie seit April wurde bereits durchbrochen.
- Der Kurs fällt unter den EMA-20 und den SMA-50, das Bild ist stark geschwächt.
- Der Kurs liegt noch deutlich über dem SMA-200, der langfristige Trend ist weiterhin positiv.
- Der RSI fällt Richtung 40, MACD und Momentum zeigen beide nach unten.
Nach Monaten relativer Ruhe weiteten sich die Bollinger Bänder am Freitag abrupt nach unten aus, ein Zeichen dafür, dass die Volatilität auf einen Schlag stark anstieg, nachdem der Kurs das untere Band berührt hatte, meistens ein Signal, dass ein Rückgang kurzfristig zu schnell verläuft und eine Pause braucht. Das Muster der durchbrochenen Trendlinie ist bestätigt, da der Kurs mit einer kräftigen roten Kerze darunter schloss.
Der längerfristige Trend bleibt aufwärtsgerichtet, solange der SMA-200 bei 7.310 hält, aber für die kommenden Sitzungen liegt ein weiterer Test der Unterstützung bei 7.450 nahe. Ein Schluss unter diesem Niveau würde die Korrektur vertiefen, während eine schnelle Erholung über 7.690 den Schaden dieser Woche wieder ausgleichen könnte.
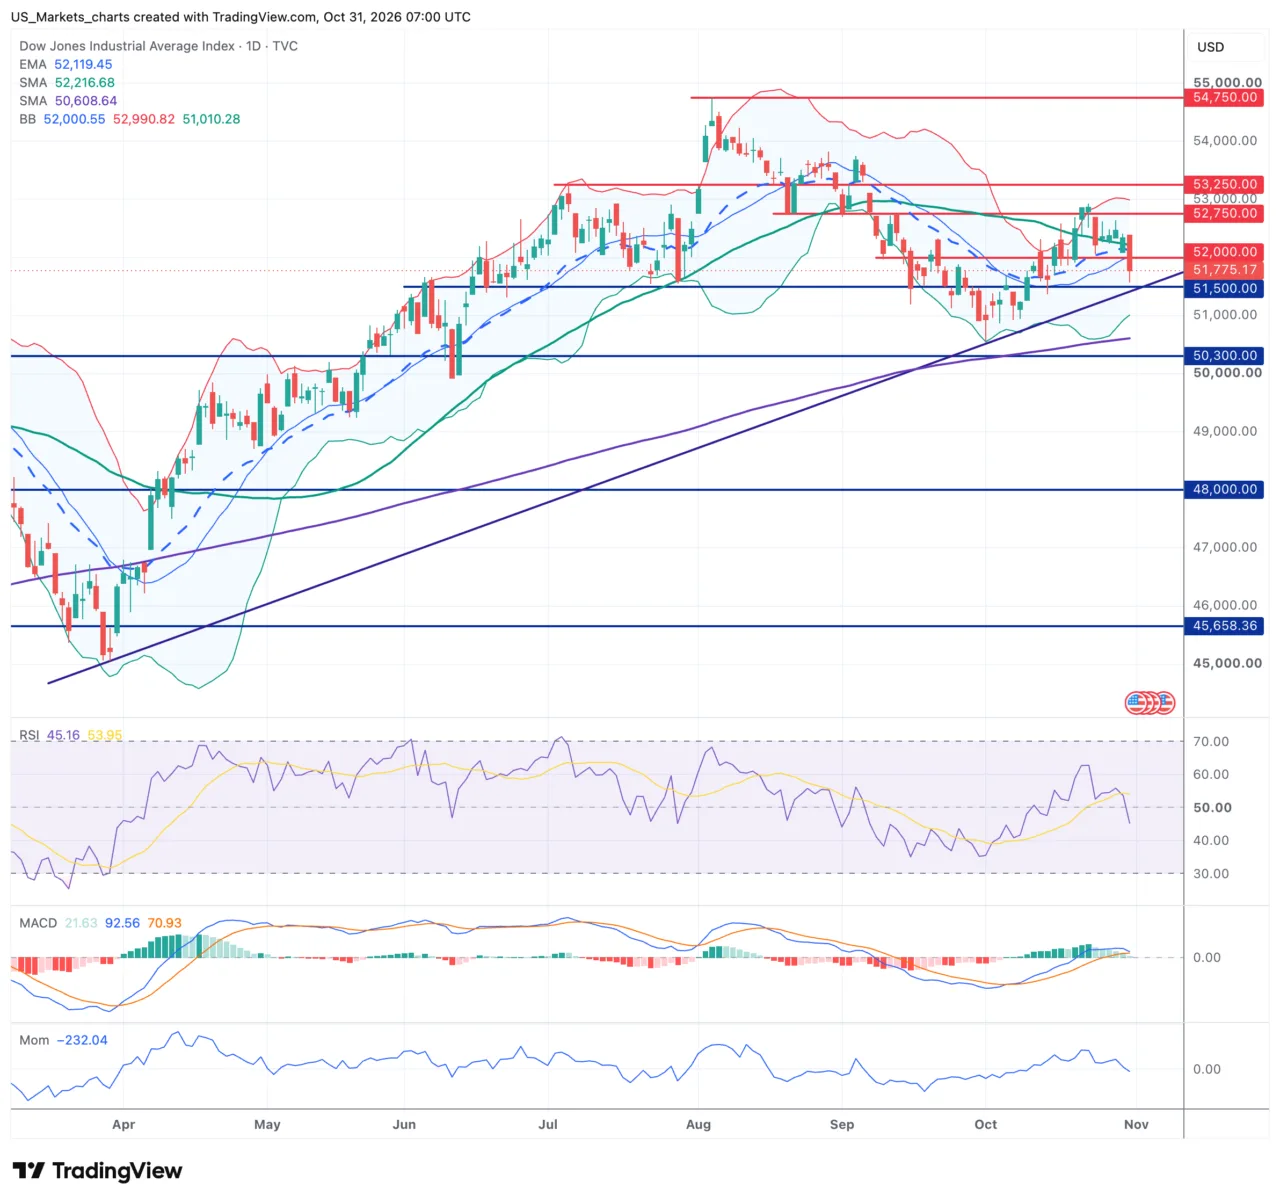
Dow Jones DJI 51.770 • Unterstützung bei 51.500 hält noch
Klicke auf den Chart, um ihn in voller Größe zu sehen.
Der Dow Jones schloss die Woche bei 51.770 Punkten, am Freitag 1,09% tiefer, auf Wochensicht aber nur 0,85% tiefer, der kleinste Wochenverlust der Indizes an der Wall Street. Der EMA-20 bei 52.119 und der SMA-50 bei 52.217 liegen knapp über dem Kurs, der SMA-200 bei 50.609 bleibt weit darunter. Die Unterstützung bei 51.500 hielt auch in dieser Woche.
Kurz zusammengefasst- Der Kurs bleibt deutlich über dem SMA-200, der längerfristige Trend bleibt kräftig aufwärtsgerichtet.
- Die Unterstützung bei 51.500 hielt auch in dieser Woche.
- Der Kurs fiel am Freitag wieder unter den EMA-20 und den SMA-50.
- Der Dow war in dieser Woche der stabilste der Indizes an der Wall Street.
Die Bollinger Bänder blieben in dieser Woche relativ eng, ein Zeichen dafür, dass der Dow deutlich weniger heftig auf die Unruhe reagierte als die technologielastigen Indizes, auch wenn sich das Band am Freitag ebenfalls etwas nach unten ausweitete. Die Handelsspanne zwischen 51.500 und 52.750 bleibt intakt, ein Ausbruch ist noch nicht sichtbar.
Für die kommenden Sitzungen liegt ein erneuter Test des Widerstands bei 52.750 am nächsten, solange die Unterstützung bei 51.500 hält. Ein Schluss unter diesem Niveau würde die Spanne nach unten durchbrechen und die Unterstützung bei 50.300 ins Blickfeld rücken.
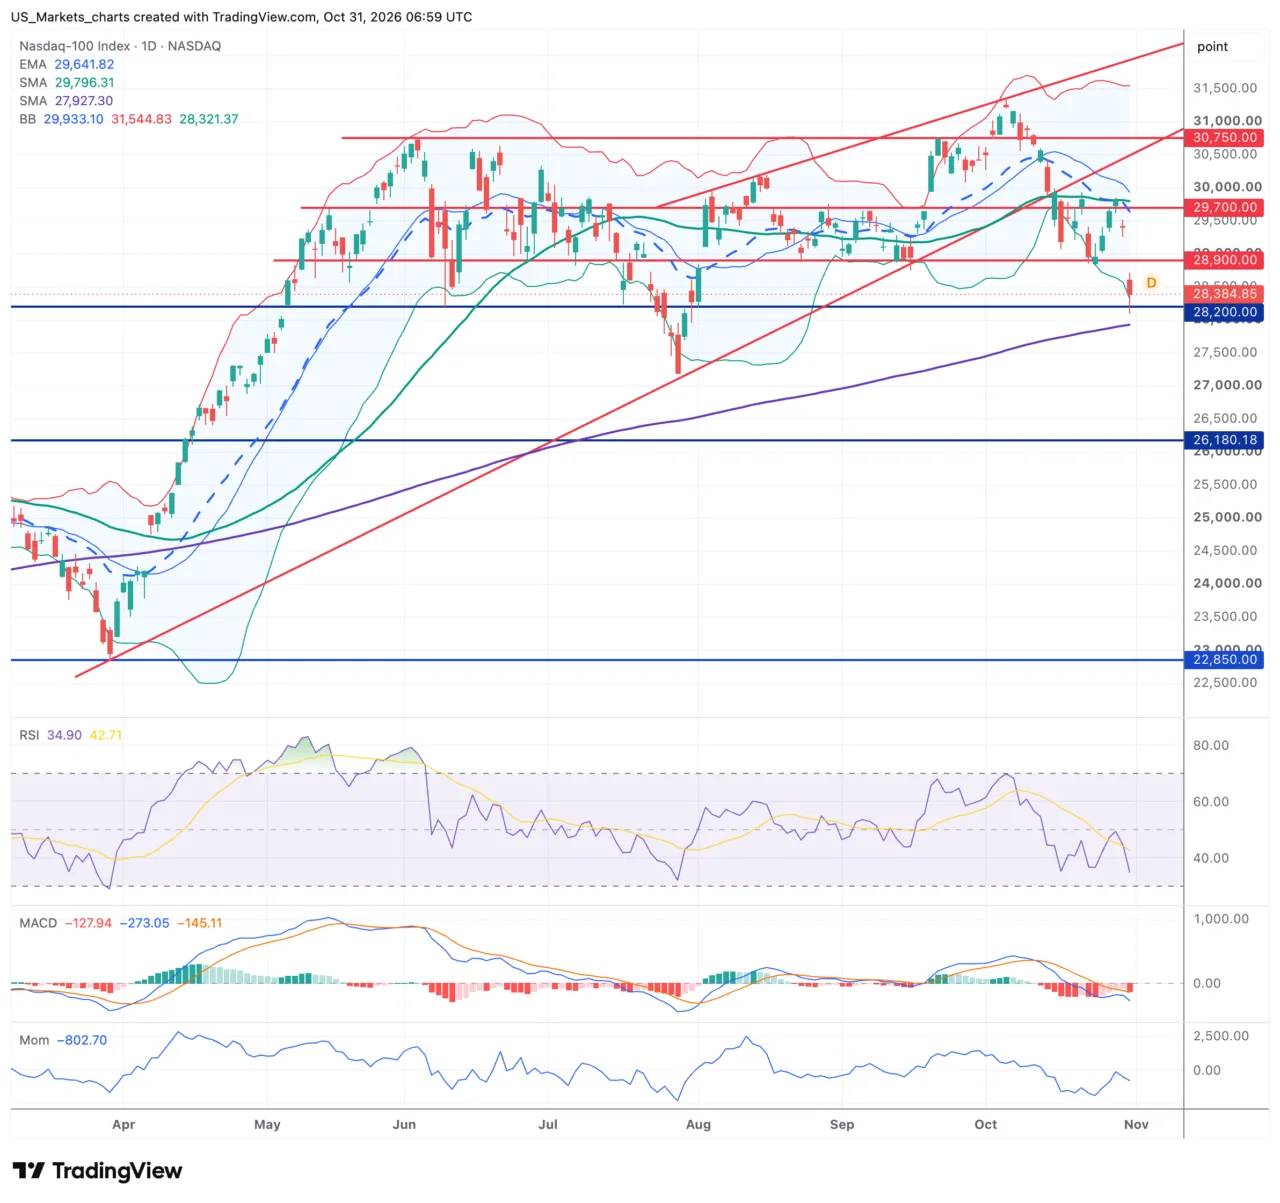
Nasdaq 100 NDX 28.385 • Unterstützung bei 28.200 in Sicht nach Trendbruch
Klicke auf den Chart, um ihn in voller Größe zu sehen.
Der Nasdaq 100 schloss die Woche bei 28.385 Punkten, ein Minus von 3,46% am Freitag und 1,98% auf Wochensicht, der schwerste Wochenrückgang unter den 5 heute besprochenen Indizes. Die steigende Trendlinie seit April wurde in dieser Woche durchbrochen, und der Index fiel unter die frühere Unterstützung bei 29.700, die nun zum Widerstand wird. Der EMA-20 bei 29.642 und der SMA-50 bei 29.796 liegen deutlich über dem Kurs, der SMA-200 bei 27.927 hält den längerfristigen Trend gerade noch aufrecht.
Kurz zusammengefasst- Die steigende Trendlinie seit April wurde durchbrochen, und der Bruch ist bestätigt.
- Der Kurs liegt unter dem EMA-20 und dem SMA-50, das Bild ist deutlich geschwächt.
- Der Kurs bleibt knapp über dem SMA-200, der längerfristige Trend hält gerade noch.
- Der RSI Richtung 35, nahe an überverkauft, MACD und Momentum schwächen sich ab.
Die Bollinger Bänder weiteten sich am Donnerstag und Freitag kräftig nach unten aus, das deutlichste Volatilitätssignal der 5 Charts in dieser Woche, nachdem Alphabet und Intel den technologielastigen Nasdaq 100 am härtesten trafen. Der Status des Trendbruchs ist bestätigt, ein Boden ist noch nicht in Sicht.
Für die kommenden Sitzungen liegt ein weiterer Test der Unterstützung bei 28.200 nahe. Ein Schluss darunter öffnet den Weg Richtung 26.180, während eine schnelle Erholung über 29.700 die Schwächung dieser Woche wieder ausgleichen könnte.
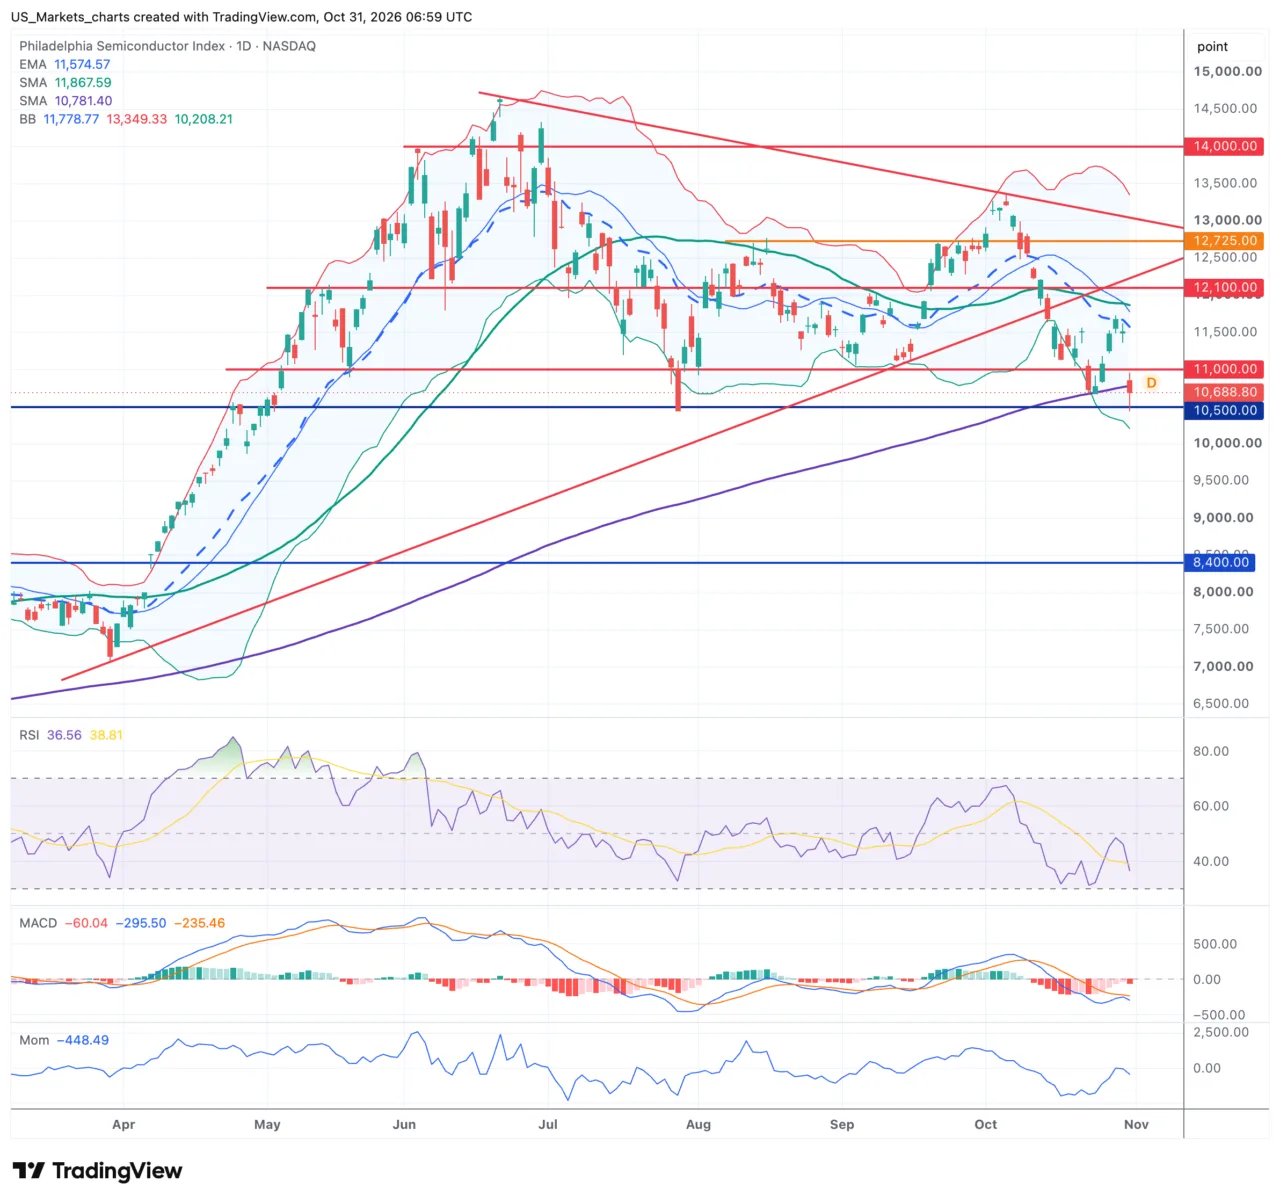
Halbleiterindex SOX 10.689 • Unterstützung bei 10.500
Klicke auf den Chart, um ihn in voller Größe zu sehen.
Der Philadelphia Semiconductor Index schloss am Freitag bei 10.689 Punkten, ein Minus von 7,20% am Tag des Schocks bei Intel und 0,84% auf Wochensicht sowie gut 15% auf Monatssicht. Der Kurs fiel deutlich durch die Unterstützung bei 11.000, die früher in diesem Jahr mehrfach als Unterstützung und Widerstand diente und nun zum Widerstand geworden ist. Der EMA-20 bei 11.575 und der SMA-50 bei 11.868 liegen deutlich über dem Kurs, der SMA-200 bei 10.781 wurde inzwischen ebenfalls durchbrochen.
Kurz zusammengefasst- Intel riss den gesamten Chipsektor mit, der Index verlor am Freitag 7,20%.
- Der Kurs fällt kräftig unter den EMA-20 und den SMA-50 und jetzt auch unter den SMA-200.
- Der Kurs bleibt nahe am SMA-200, der längerfristige Trend steht unter Druck.
- Der RSI fällt Richtung 37, MACD und Momentum zeigen beide nach unten.
Die Bollinger Bänder öffneten sich am Freitag nach Wochen relativ geringer Bandbreite weit, das schärfste Volatilitätssignal aller 5 Charts, genau an dem Tag, an dem Intel für den schlechtesten Börsentag seit 1974 sorgte. Der Durchbruch durch die Unterstützung bei 11.000 ist bestätigt.
Für die kommenden Sitzungen liegt ein Test der Unterstützung bei 10.500 nahe, knapp unter dem aktuellen Kurs. Ein Schluss darunter würde den Schaden unter dem SMA-200 weiter vertiefen, während eine schnelle Erholung über 11.000 die Panik vom Freitag dämpfen würde.
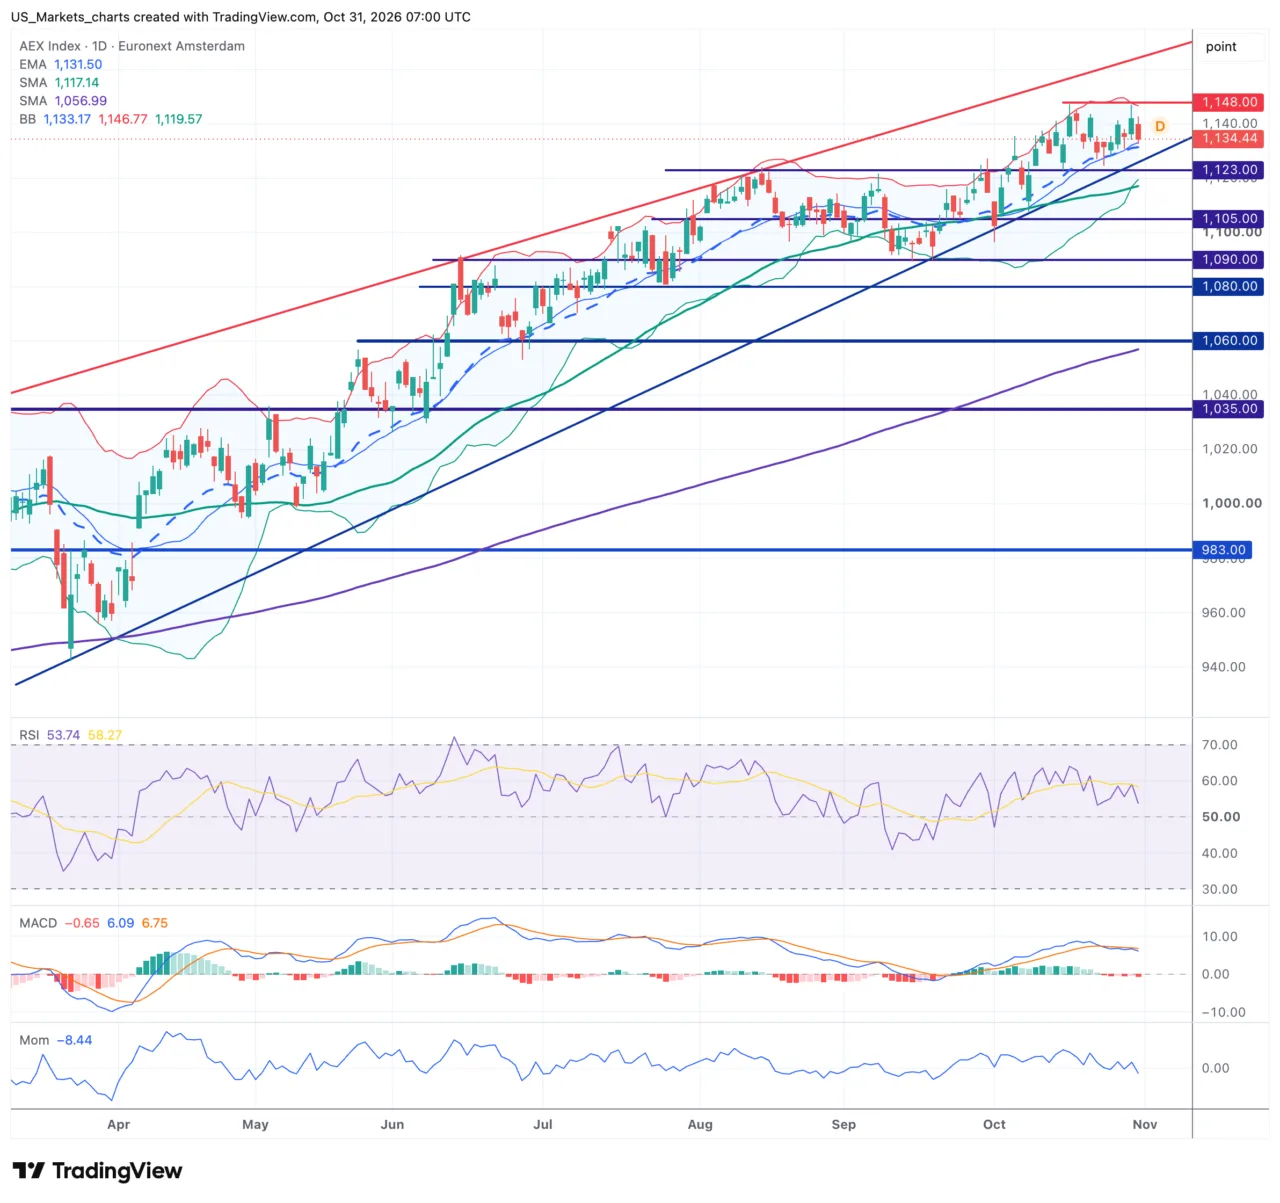
„Erst wenn die Ebbe kommt, sieht man, wer ohne Badehose geschwommen ist.“ Warren Buffett AEX AEX 1.134,4 • Widerstand bei 1.148 noch in Reichweite
Klicke auf den Chart, um ihn in voller Größe zu sehen.
Der AEX schloss die Woche bei 1.134,4 Punkten, am Freitag 0,68% tiefer, auf Wochensicht aber 0,25% höher, die 7. Woche in Folge mit Gewinn oder nahezu unveränderter Notierung. Der Index testet den Widerstand bei 1.148, den höchsten Stand aller Zeiten. Der EMA-20 bei 1.131 und der SMA-50 bei 1.117 liegen unter dem Kurs, der SMA-200 bei 1.057 unterstreicht den kräftigen Aufwärtstrend.
Kurz zusammengefasst- Der Kurs bleibt deutlich über allen 3 Durchschnitten, der Trend bleibt klar aufwärtsgerichtet.
- Der AEX hielt in dieser Woche kräftig gegen die amerikanische Unruhe.
- Der Widerstand bei 1.148 hält vorerst noch knapp.
- Der RSI bleibt um 54, ein gesundes und neutrales Niveau ohne Überhitzung.
Die Bollinger Bänder bleiben beim AEX die engsten der 5 Charts, ein Zeichen der relativen Ruhe, mit der der Index die amerikanische Volatilität in dieser Woche an sich vorbeiziehen ließ. Der Aufwärtskanal seit dem Frühjahr bleibt intakt, Status in Bildung Richtung eines möglichen Ausbruchs über 1.148.
Für die kommenden Sitzungen liegt ein erneuter Test des Widerstands bei 1.148 nahe. Ein Schluss darüber würde neue Rekorde möglich machen, während ein Rückfall unter den EMA-20 bei 1.131 die erste ernsthafte Warnung sein könnte. 05 • Marktpsychologie
Ein starkes Quartal, und trotzdem der schlimmste Tag seit 1974
Dass Intel am Freitag trotz Umsatz und Gewinn über den Erwartungen 28,6% fiel, sagt wenig über das Quartal selbst und viel darüber, wie Anleger Informationen gewichten. Das schreibe ich auch oft: Der Markt reagiert stärker auf eine Veränderung der Erwartung für morgen als auf die Fakten von heute, weil das Gehirn vor allem auf das abgestimmt ist, was sich verschiebt, nicht auf das, was schon bekannt ist. Ein gutes Quartal wurde so innerhalb weniger Stunden von einem enttäuschenden Blick auf das nächste überschattet.
Solche Schockmomente fallen oft mit einer Anhäufung von Fakten zusammen, die alle in dieselbe Richtung zeigten, woraufhin der eigentliche Schaden entsteht, sobald die Positionen gleichzeitig abgebaut werden. Untersuchungen zum Anlegerverhalten nach negativen Überraschungen zeigen ein ähnliches Bild: Die erste Reaktion fällt meist heftiger aus, als die zugrunde liegende Information rechtfertigt, und ein Teil davon wird in den Tagen danach oft wieder zurückgenommen.
Nach meiner Erfahrung als Coach, der neben technischer Analyse auch viel über Marktpsychologie gelernt hat, ist ein Tag wie dieser vor allem ein Test dafür, die eigenen Regeln zu befolgen. Es geht nicht um die Frage, ob der Chipsektor nächste Woche weiter fällt, sondern vor allem darum, wie du damit weiter umgehst. 06 • Die Woche in Zahlen
Rendite bei 4,93%, Edelmetalle drehen kräftig
Die amerikanische Rendite für 10 Jahre schloss die Woche bei 4,93%, die für 30 Jahre bei 5,31%, beide fallen deutlich vom Höchststand der vergangenen Wochen zurück, bleiben aber im Vergleich zu vor einigen Monaten noch hoch. Das liegt auch am etwas härteren Ton der Federal Reserve unter Vorsitz von Kevin Warsh.
Rohöl der Sorte Brent notierte bei rund $113 pro Barrel. Die Edelmetalle bekamen am Freitag einen kräftigen Schlag, Gold verlor 3,6% auf $3.885 je Feinunze und Silber sogar 6,2% auf $49,1, eine ordentliche Korrektur nach der starken Phase der vergangenen Monate. Bitcoin bewegte sich mit der Risikoscheu am breiteren Markt, mit einem Verlust am Freitag auf rund $77.350. 07 • Ausblick Woche 45
Zwischenwahlen und viele Quartalszahlen
Nach einer Woche, die von Intel und den Sorgen um den Cashflow der großen Technologieunternehmen dominiert wurde, dreht sich Woche 45 vor allem um die amerikanischen Zwischenwahlen am Dienstag, 3. November, und eine neue, etwas kleinere Welle von Quartalszahlen. Unter anderem Apple, Palantir, AMD, Qualcomm, Uber, ARM, McDonald's und Novo Nordisk berichten in dieser Woche.
Makroökonomisch beginnt die Woche am Montag mit dem Einkaufsmanagerindex von ISM für das Verarbeitende Gewerbe, gefolgt von den Zwischenwahlen am Dienstag, dem Beschäftigungsbericht von ADP am Mittwoch, der Zinsentscheidung der Bank of England am Donnerstag und als Abschluss am Freitag dem amerikanischen Arbeitsmarktbericht für Oktober, traditionell 1 der meistbeachteten Zahlen des Monats.
Nach dem Schreck dieser Woche im Chipsektor wird der Markt vor allem auf weitere Halbleiterunternehmen schauen, die Zahlen vorlegen, und auf den Arbeitsmarktbericht vom Freitag, der den härteren Ton der Federal Reserve bestätigt oder aber abmildert.
Mit der Rendite für 10 Jahre nahe 5% bleibt auch das Ergebnis der Wahlen vom Dienstag ein Faktor, den man im Auge behalten sollte, für den Haushaltskurs der kommenden Jahre.
Makrokalender • Woche 45 (2. November bis 8. November 2026)
Montag 2.11. Einkaufsmanagerindex von ISM (Industrie) USA, Zahlen Apple
Dienstag 3.11. Amerikanische Zwischenwahlen
Mittwoch 4.11. Beschäftigungsbericht von ADP USA, Hinweis für Freitag
Donnerstag 5.11. Zinsentscheidung der Bank of England • Einkaufsmanagerindex von ISM (Dienstleistungen) USA
Freitag 6.11. Amerikanischer Arbeitsmarktbericht für Oktober
Risikohinweis. Anlegen birgt Risiken, du kannst deinen Einsatz ganz oder teilweise verlieren. Dieser Newsletter dient ausschließlich der Information und stellt keine individuelle Anlageberatung dar.
Risikohinweis: Turbos und Booster sind komplexe Instrumente und bergen aufgrund des Hebeleffekts ein hohes Risiko schnell steigender Verluste. 7 von 10 Privatanlegern verlieren Geld beim Handel mit Turbos. Es ist wichtig, dass Sie genau verstehen, wie Turbos funktionieren, und prüfen, ob Sie das hohe Verlustrisiko tragen können.
Alle Informationen in diesem Newsletter wurden so gut wie möglich überprüft, aber Teile werden mit Hilfe von KI erstellt, sodass noch Fehler enthalten sein können. Quellen: Investing.com, TradingView, Yahoo Finance, MarketWatch, TheStreet.com und die eigenen Kursdaten von USMarkets.nl.
US Markets • USMarkets.nl © 2026 USMarkets.nl • Trader Guy • Nur zur Information • Keine Anlageberatung USMarkets.nl | TraderShop |
|